Article by
Dr Zulmar de Oliveira Pimentel
Zulmar de Oliveira Pimentel é advogado (OAB/RJ 122.895) e sócio-administrador da Zulmar Pimentel Sociedade de Advogados. Atua em Direito Previdenciário e Trabalhista, com foco em benefícios negados ou cessados pelo INSS, como auxílio por incapacidade temporária, auxílio-acidente, BPC/LOAS e aposentadorias, e na defesa dos direitos do trabalhador.
Também assessora quem deseja antecipar ou vender precatórios federais e do INSS, com análise do crédito e intermediação segura junto a compradores.
Atendimento em todo o Brasil, de forma on-line.
📍 Rua Tiradentes, nº 14, Centro, Itaperuna/RJ
📲 WhatsApp: (22) 3822-6938
https://www.drzulmarpimentelprevidenciario.com
Vender um precatório federal pode antecipar o recebimento, mas a proposta costuma ser inferior ao valor devido, porque quem compra assume o risco da espera. Em regra, precatórios federais apresentados até 1º de fevereiro são pagos até 31 de dezembro do ano seguinte, embora a venda transfira o direito de receber a outra pessoa.
É compreensível querer saber quanto você receberia antes de decidir. O valor da proposta depende de fatores como o prazo estimado para o pagamento, a situação do crédito e os honorários previstos no processo. O deságio é a diferença entre o valor do precatório e a quantia oferecida pela venda.
Neste artigo, você vai entender como esses fatores influenciam a proposta, quais etapas envolvem a cessão do crédito e o que observar antes de assinar. Assim, poderá comparar a antecipação com a espera pelo pagamento e avaliar com mais clareza se vender um precatório federal faz sentido para sua situação.
Principais conclusões
- A proposta considera o tempo estimado até o pagamento, a situação do crédito e os honorários previstos no processo.
- O deságio representa a diferença entre o valor devido e o valor oferecido pela cessão do crédito.
- Compare a antecipação com a espera pelo pagamento, considerando suas necessidades e o valor líquido que receberia.
- Antes de assinar, confira os termos da escritura de cessão e entenda como a transferência será comunicada ao juízo.
- A orientação jurídica pode ajudar a avaliar os documentos e compreender as consequências da venda antes de formalizar a decisão.
Ainda com dúvidas sobre a venda de precatório federal?
A venda antecipa o recebimento, mas pode reduzir o valor que chega até você. A fila cronológica dos entes públicos está prevista no art. 100 da Constituição, conforme a Presidência da República, na Constituição Federal.
Vender ou esperar pelo pagamento: o que comparar?
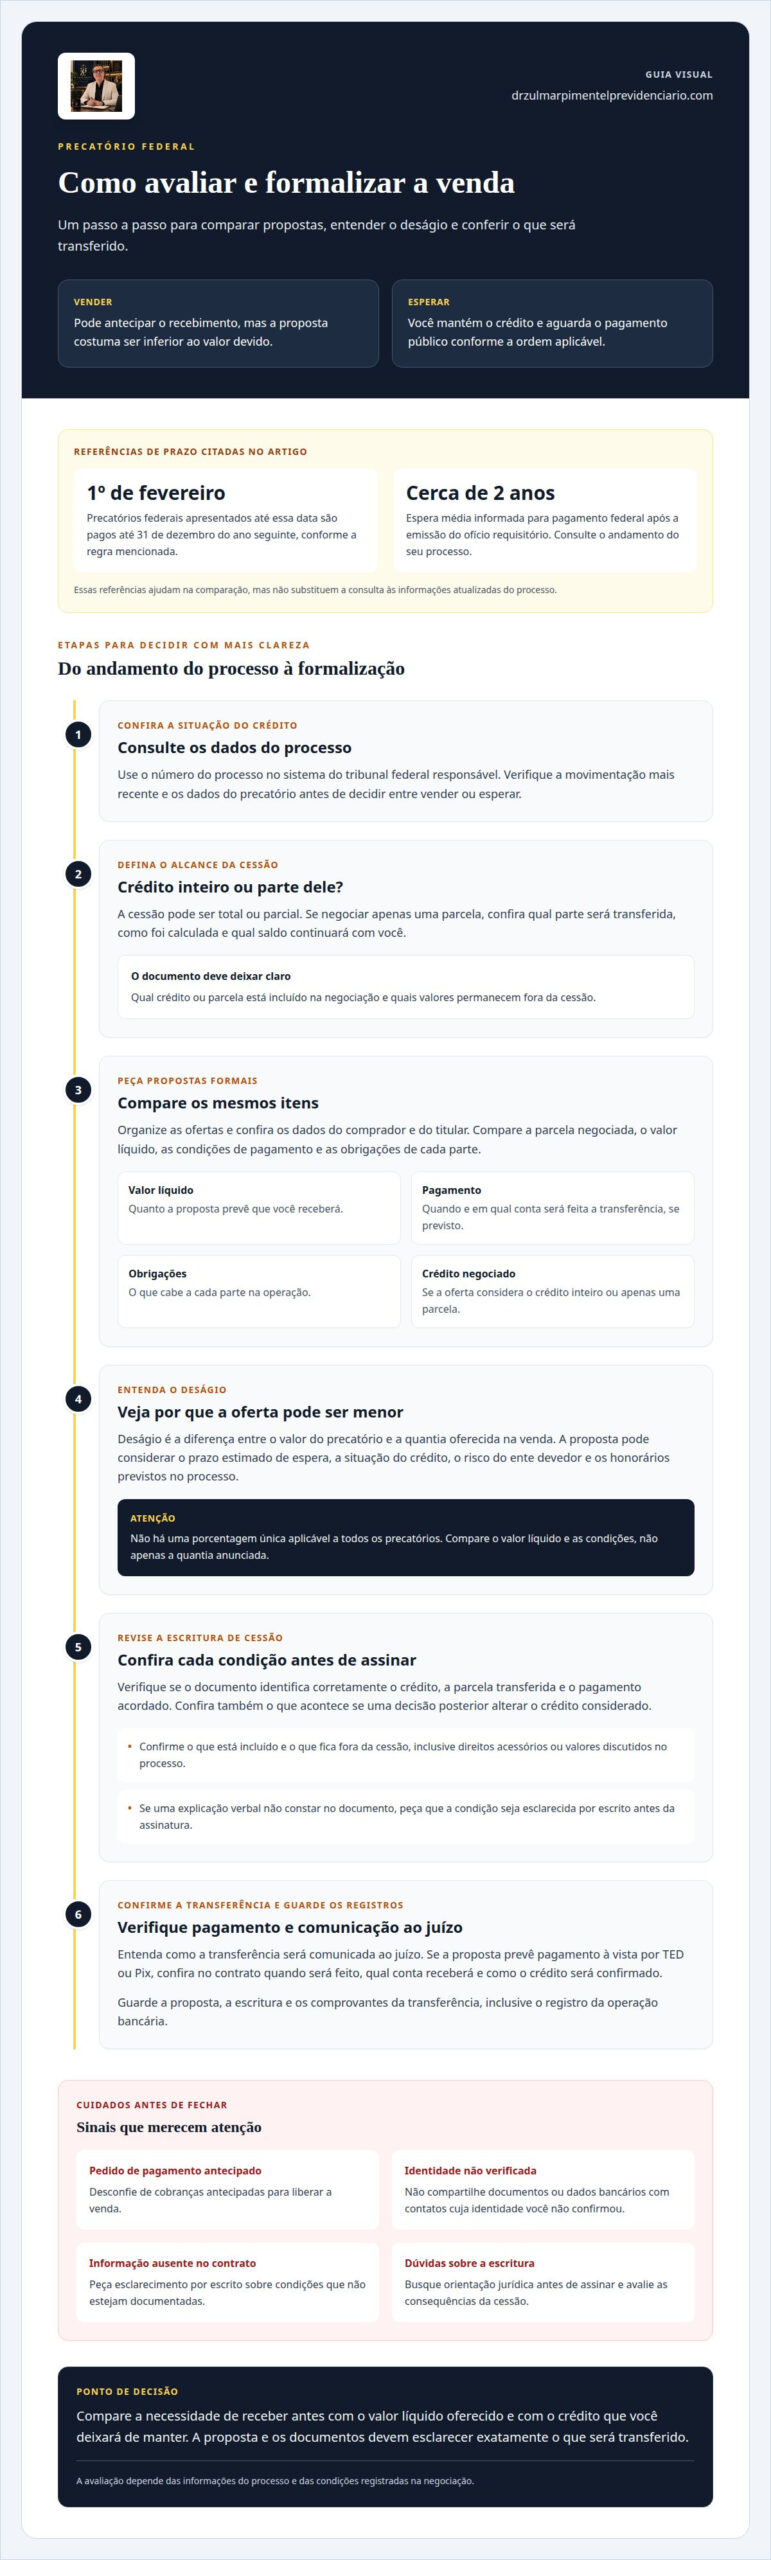
Ao comparar as opções, considere sua necessidade de receber antes e o valor líquido oferecido. Na venda, a cessão transfere o direito de receber, geralmente em troca de pagamento à vista. Ao esperar, você mantém o crédito e aguarda o pagamento público, conforme a ordem aplicável.
Como referência, precatórios federais apresentados até 1º de fevereiro são pagos até 31 de dezembro do ano seguinte. A espera média informada para pagamento federal é de cerca de 2 anos após a emissão do ofício requisitório. Esses prazos ajudam na comparação, mas não substituem a consulta ao andamento do seu processo.
Qual é o prazo e a forma de pagamento?
O prazo para receber pela venda depende das condições acordadas e registradas na negociação. Se a proposta prevê pagamento à vista por TED ou Pix, confira no contrato quando será feita a transferência, qual conta receberá o valor e como será confirmado o crédito.
Não confunda esse prazo contratual com o calendário do precatório. Para o pagamento público, a regra de apresentação até 1º de fevereiro considera o encerramento do ano seguinte. Guarde a proposta e os comprovantes da transferência, inclusive o registro da operação bancária.
É possível vender parte do precatório?
Sim. A cessão pode ser parcial: você transfere uma parte do crédito e mantém o restante para receber futuramente. Antes de aceitar, confira qual parcela será cedida, como foi calculada e qual saldo continuará vinculado ao seu nome.
Peça que a escritura identifique claramente a parte negociada e as condições da transferência. Essa distinção evita confusão entre o crédito cedido e o saldo que permanece com você.
Quais são os riscos da venda?
O principal efeito financeiro é receber menos do que o valor total devido, pois a proposta considera o tempo de espera e os riscos assumidos pelo comprador. Leia as condições da cessão e confirme se o documento descreve corretamente o crédito, a parcela vendida e o pagamento acordado.
Desconfie também de pedidos de pagamento antecipado para liberar a venda. Antes de assinar, busque orientação jurídica sobre a escritura e não compartilhe documentos ou dados bancários com contatos cuja identidade não tenha verificado.
Para consultar o andamento, use o número do processo no sistema do tribunal federal responsável pela ação. Confira a movimentação mais recente e os dados do precatório. Essa consulta ajuda a entender a situação antes de decidir se vai vender ou esperar.
Fatores que influenciam o valor da proposta
Não avalie a proposta apenas pela quantia anunciada. Confira como as informações do processo afetam as condições oferecidas e quais pontos ainda precisam de esclarecimento.
Quais fatores podem alterar a proposta?
Observe se a oferta considera o crédito inteiro ou apenas uma parcela. Essa diferença altera o alcance da negociação, mesmo quando duas propostas parecem usar a mesma base. Peça que cada documento identifique claramente o direito incluído.
Confira também se os dados do titular coincidem com os registros do processo. Uma mudança de nome, a representação por procuração ou a existência de mais de um titular pode exigir documentos adicionais para esclarecer quem pode negociar o crédito.
Leia as condições sobre possíveis mudanças no processo. Por exemplo, pergunte como a proposta será ajustada se uma decisão posterior alterar o crédito considerado. A resposta ajuda a entender quem assume esse risco e se a quantia indicada depende de alguma condição.
Verifique se a oferta distingue o que está incluído e o que fica fora da cessão. Uma cláusula pode tratar de direitos acessórios ou de valores discutidos no processo. Se o texto não esclarecer esses limites, peça uma redação mais precisa antes de aceitar.
Como avaliar e negociar as propostas?
Organize as ofertas em uma tabela e compare os mesmos itens: parcela negociada, valor líquido, condições de pagamento e obrigações de cada parte. Se faltar algum desses dados em uma proposta, solicite esclarecimento por escrito antes de compará-la às demais.
Peça uma proposta formal que identifique o comprador e o crédito pretendido. Confira se os dados coincidem com os documentos do processo e se a proposta esclarece o que acontece caso a operação não seja concluída.
O prazo para receber uma proposta depende da análise dos documentos e das informações disponíveis. Para evitar idas e vindas, envie arquivos legíveis e informe desde o início qualquer divergência de titularidade ou representação.
Na negociação, registre suas perguntas e compare as respostas com o texto da oferta. Se uma explicação verbal não aparecer no documento, peça que seja incorporada antes da assinatura. A orientação sobre venda e cessão de precatórios pode ajudar você a compreender os termos jurídicos envolvidos.
Uma proposta formal e detalhada ajuda a avaliar o que será transferido e quais condições acompanharão a operação. Antes de decidir, confirme que o documento corresponde ao cenário discutido e não deixa dúvidas sobre o alcance da cessão.
Faixa de deságio e valor de compra
O valor de compra depende de como a proposta apresenta o crédito e seus descontos. Leia cada componente separadamente antes de comparar as ofertas.
Como entender a faixa de deságio?
Não há uma porcentagem única aplicável a todos os precatórios. A proposta considera o prazo estimado de espera, o risco do ente devedor e a margem operacional do comprador. Por isso, uma faixa anunciada sem explicação desses elementos pode não representar o valor do seu crédito.
Peça que a oferta informe a referência usada para calcular o deságio e a data dos dados considerados. Confira também se o percentual incide sobre o valor integral reconhecido ou sobre uma base já reduzida por obrigações do processo. Essa distinção ajuda a entender a diferença entre a redução anunciada e o efeito financeiro real.
Ao comparar ofertas, use créditos com condições equivalentes. Se cada proposta considerar uma situação processual diferente, os percentuais não permitirão uma comparação justa.
Como conferir o cálculo do valor líquido?
Solicite o demonstrativo completo e confira se as rubricas estão identificadas, sem agrupamentos que ocultem descontos. Compare a quantia final com cada etapa apresentada. Se o documento mencionar retenção ou compensação, peça uma explicação simples sobre o motivo e a base correspondente.
Os honorários previstos no contrato de origem podem afetar o saldo devido ao credor. Confira quem deve recebê-los e se já foram considerados no cálculo. Ao revisar o demonstrativo, evite descontar a mesma obrigação duas vezes.
Não é possível afirmar que toda venda terá a mesma incidência de impostos. O tratamento depende da origem e da natureza do crédito, além da situação fiscal de quem recebe. Antes de concluir a operação, busque orientação tributária adequada aos documentos do caso.
Como estimar o valor atual do precatório?
Use como referência os cálculos mais recentes juntados ao processo e confira se houve decisão ou movimentação posterior que altere o crédito. A estimativa deve indicar a data-base, ou seja, até quando os valores foram atualizados.
Confira se o demonstrativo discrimina principal, atualização e juros, quando essas rubricas estiverem detalhadas. Se o cálculo do processo divergir da oferta, anote o ponto exato e solicite a memória que explica a diferença.
Guarde a estimativa recebida junto com a proposta e os documentos do processo. Esse registro facilita conferências futuras e mostra quais dados serviram de base para sua decisão.
Etapas para vender um precatório
A negociação exige conferência dos documentos, leitura da proposta e formalização da cessão. Organize cada etapa para identificar o crédito e entender o que será transferido.
Quais documentos são necessários?
Separe documento de identidade, CPF, comprovante de endereço e dados bancários do titular. Para localizar o crédito, reúna o número do processo, a requisição de pagamento e os demonstrativos disponíveis. A documentação pode variar conforme a titularidade e a situação processual.
Se alguém representar você, inclua os documentos que identifiquem essa pessoa e comprovem seus poderes de representação. Quando houver mais de um titular, organize os dados de cada credor. Confira se os nomes coincidem com os registros do processo e explique diferenças, como uma mudança de nome.
Reúna também decisões ou comunicações recentes que ajudem a identificar a situação do crédito. Envie cópias legíveis e guarde os arquivos originais. Antes de compartilhar informações pessoais, confirme quem receberá os documentos e para qual finalidade serão usados.
Uma organização simples facilita a conferência: identifique os arquivos pelo conteúdo, como “documento de identidade”, “requisição” e “demonstrativo”. Assim, quem analisa a proposta consegue relacionar cada arquivo ao crédito, e você mantém uma cópia organizada para conferir o contrato.
Como formalizar a cessão de crédito?
Após aceitar a proposta, ocorre a análise jurídica da operação. O prazo informado para essa análise é de 5 a 7 dias úteis após o aceite. A conferência dos documentos e dos termos antecede a formalização.
A formalização da cessão deve ser conferida com atenção e refletir os termos acordados. Antes de assinar, compare o documento com a proposta aceita. Confira a identificação das partes, o processo relacionado, a parcela transferida, se a cessão for parcial, e as condições de pagamento.
Leia cada cláusula com calma. Se houver expressões que você não compreende, peça uma explicação antes de assinar. Verifique também se os dados pessoais e processuais estão corretos e se não há campos em branco ou divergências entre as páginas.
Depois da escritura, o juiz responsável pelo processo é comunicado, e o comprador passa a figurar como novo credor do precatório. Guarde cópias da escritura, da proposta e dos comprovantes da negociação. Acompanhe o processo para verificar o registro da comunicação e mantenha esses documentos organizados com seus arquivos pessoais.
Esse cuidado com os documentos ajuda a manter um histórico claro da operação. Se a escritura não refletir o que você aceitou, peça a correção antes de assinar. Assine somente depois de compreender o alcance da transferência e as condições registradas.
Fatores que determinam o deságio
O deságio reflete o prazo estimado para receber, o risco do crédito e os custos da operação. No precatório federal, esses fatores ajudam a explicar por que podem surgir propostas diferentes para créditos de valores semelhantes.
O prazo previsto pesa porque o comprador adianta recursos e aguarda o pagamento público. Precatórios federais tendem a ter pagamentos mais regulares e previsíveis que os estaduais e municipais. Essa previsibilidade pode influenciar a avaliação, mas não substitui a análise do processo específico.
Também importa quem deve pagar e em que situação está o crédito. A proposta considera o andamento processual, possíveis discussões sobre o valor e registros de pagamento ou atualização. Por exemplo, uma pendência que altere o saldo pode levar o comprador a rever a estimativa.
A preferência legal pode afetar a expectativa de espera. Credores com 60 anos ou mais podem ter prioridade, o que pode reduzir a fila e o risco considerado na negociação. A existência dessa preferência deve ser examinada junto aos documentos que demonstram a idade e à situação do precatório.
A classificação do crédito também precisa estar correta. Uma requisição de pequeno valor (RPV) tem regime de pagamento diferente do precatório. Antes de comparar propostas, confira no processo qual modalidade foi expedida e se os cálculos apresentados correspondem ao crédito certo.
O valor atualizado é outra referência central. Correção monetária, juros e eventuais descontos alteram a base usada na oferta. Compare o demonstrativo de cálculo com os registros do processo e observe se a proposta considera o valor bruto ou o saldo devido ao credor.
A margem operacional do comprador também entra no cálculo. Ela considera os custos e riscos da operação, mas não segue uma regra única para todos os casos. Por isso, não é possível explicar o deságio apenas pelo valor do crédito ou por uma porcentagem isolada.
Para entender uma proposta, confira estes pontos em conjunto:
- O prazo estimado e a situação atual do processo.
- O ente devedor e a modalidade do crédito, precatório ou RPV.
- O valor atualizado, os descontos e a quantia líquida oferecida.
- A preferência aplicável e os documentos que a comprovam.
Uma oferta menor pode refletir um prazo de espera maior, dúvidas sobre o saldo ou custos assumidos pelo comprador. Peça que cada fator seja explicado por escrito. Assim, você pode comparar propostas com a mesma base e avaliar o deságio sem confundi-lo com o valor total reconhecido no processo.
Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista: Auxílio-Doença Negado e Aposentadoria por Invalidez, Meu beneficio foi negado pelo INSS
O escritório Dr. Zulmar Pimentel – Advogados Associados atua em questões previdenciárias, como auxílio-doença negado, aposentadoria por invalidez e BPC/LOAS. Se sua dúvida sobre o precatório também envolver um benefício do INSS, a equipe pode orientar sobre os caminhos jurídicos relacionados a esse benefício.
O escritório também atende casos de auxílio-acidente e auxílio-reclusão. A análise considera os documentos e a situação apresentada, sem substituir a avaliação específica dos termos de cessão do precatório. Separe as decisões e comunicações do INSS para explicar seu caso com clareza.
Para conversar com a equipe sobre uma questão previdenciária, entre em contato com o escritório ou visite o site do Zulmar Pimentel.
Qual é o próximo passo para decidir com segurança?
Antes de escolher, organize os documentos do crédito e anote suas dúvidas sobre a operação. Essa preparação ajuda a avaliar se vender um precatório federal se ajusta às suas necessidades atuais e aos seus planos para o valor recebido.
Se decidir avançar, leia cada condição com atenção e peça esclarecimentos sobre o que não compreender. A análise dos documentos e da situação concreta ajuda a identificar os caminhos disponíveis, sem transformar a decisão em uma escolha apressada.
O Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista atua com antecipação de precatórios federais e do INSS. Para conversar sobre essa possibilidade, entre em contato com a equipe.
Artigo elaborado pela equipe do escritório Zulmar Pimentel Sociedade de Advogados, sob a responsabilidade do Dr. Zulmar de Oliveira Pimentel, OAB/RJ 122.895.
Este conteúdo é informativo e não substitui a orientação de um advogado sobre seu caso concreto.
Se você tem dúvidas sobre a cessão do seu crédito, fale com nossa equipe pelo WhatsApp (22) 3822-8313. Com informação e cuidado, você pode decidir o próximo passo com mais clareza.
Perguntas frequentes sobre precatórios federais
Quais bancos compram precatório federal?
Não existe uma lista única de bancos que compram esses créditos. A negociação também pode ser feita com empresas ou fundos que atuam na aquisição de precatórios. Antes de avançar, confirme quem será o comprador indicado no contrato e se os dados da instituição correspondem aos documentos da operação. Não confunda contatos que usam o nome de um banco ou tribunal com uma confirmação de legitimidade.
Você atende clientes que têm precatório?
Sim. O escritório atua com a venda e a antecipação de precatórios federais e créditos decorrentes de ações contra o INSS. Se você considera fazer uma cessão, podemos orientar sobre os documentos e os aspectos jurídicos da operação. A análise considera o processo, a titularidade do crédito e os termos apresentados, para que você compreenda o alcance da transferência antes de decidir.
Como vender um precatório federal no Brasil?
Para vender um precatório federal, organize os documentos pessoais e processuais e identifique o crédito e seu titular. Em seguida, examine a proposta, esclareça as condições e leia a escritura de cessão antes de assinar. A formalização transfere ao comprador o direito de crédito. Se houver representante ou mais de um titular, confira também como essas condições aparecem nos documentos da operação.
Como calcular o valor de venda de um precatório federal?
Comece pelo demonstrativo atualizado do crédito e confira se corresponde ao processo. Depois, identifique honorários, retenções e a parcela que seria cedida. A proposta deve mostrar como o comprador chegou ao valor líquido. Por exemplo, se a cessão for parcial, compare a oferta com a parcela negociada, não com o valor total do precatório. Guarde os cálculos usados nessa comparação.
Qual é o deságio médio na venda de precatório federal em 2026?
Não existe um percentual médio único que represente todas as negociações em 2026. O deságio varia conforme fatores como o prazo estimado de pagamento, a situação do crédito e o risco considerado na operação. Em vez de usar um número genérico, peça que a proposta discrimine o valor atualizado, os descontos e o montante líquido. Assim, você consegue avaliar a oferta concreta.
Como encontrar compradores confiáveis de precatórios federais?
Confira a identificação do comprador e verifique se a proposta e a escritura descrevem corretamente o crédito. Desconfie de mensagens de supostos funcionários de tribunais e de pedidos de pagamento antecipado para liberar a venda. O comprador deve estar identificado nos documentos da operação. Antes de assinar, peça uma análise jurídica da cessão e não compartilhe senhas bancárias ou códigos de acesso.
Como comparar propostas de compra de precatório federal?
Coloque as propostas lado a lado e compare a mesma parcela do crédito em cada uma. Confira o valor líquido, os descontos discriminados, a forma de pagamento e as condições para concluir a cessão. Leia também as cláusulas sobre responsabilidades e transferência do direito. Uma oferta com valor anunciado maior pode ter condições diferentes. Por isso, examine o contrato completo, não apenas a quantia apresentada.