
Article by
Dr Zulmar de Oliveira Pimentel
Zulmar de Oliveira Pimentel é advogado (OAB/RJ 122.895) e sócio-administrador da Zulmar Pimentel Sociedade de Advogados. Atua em Direito Previdenciário e Trabalhista, com foco em benefícios negados ou cessados pelo INSS, como auxílio por incapacidade temporária, auxílio-acidente, BPC/LOAS e aposentadorias, e na defesa dos direitos do trabalhador.
Também assessora quem deseja antecipar ou vender precatórios federais e do INSS, com análise do crédito e intermediação segura junto a compradores.
Atendimento em todo o Brasil, de forma on-line.
📍 Rua Tiradentes, nº 14, Centro, Itaperuna/RJ
📲 WhatsApp: (22) 3822-6938
https://www.drzulmarpimentelprevidenciario.com
O desconto na venda de precatório, chamado de deságio, reduz o valor recebido em troca da antecipação do pagamento. Não há um percentual único: a proposta depende de fatores como o prazo esperado, o ente devedor e as condições do crédito.
É natural querer receber logo um valor já reconhecido, mas também é importante entender quanto ficará com você depois da cessão, ou seja, da transferência do crédito para outra pessoa ou empresa.
Você vai entender como o deságio é calculado, quais descontos podem incidir sobre o precatório e como comparar a proposta com a espera pelo pagamento. Também verá os cuidados necessários antes de assinar o contrato.
Principais conclusões
- Avalie como o prazo de pagamento, o ente devedor e as características do crédito influenciam a proposta de antecipação.
- Compare o valor oferecido com o montante líquido que pode receber após os descontos aplicáveis.
- Entenda como a cessão transfere o crédito e por que os termos do contrato merecem atenção antes da assinatura.
- Verifique a identidade e a confiabilidade do comprador e desconfie de cobranças antecipadas para liberar a operação.
- Organize os documentos e examine cada etapa da negociação para decidir se vender combina com sua necessidade.
O que é deságio na venda de precatório?
Na cessão, o deságio é a diferença entre o valor atualizado do crédito e a quantia oferecida para antecipá-lo. O percentual depende das características do precatório federal.
Conceito de deságio e ágio
Deságio é a redução aplicada ao valor atualizado do precatório quando o credor aceita receber antes da previsão de pagamento. Ágio significa o oposto: pagar ou receber acima do valor de referência. Essa diferença importa porque o percentual mostra quanto do crédito será trocado pela antecipação, sem que a operação se transforme em empréstimo.
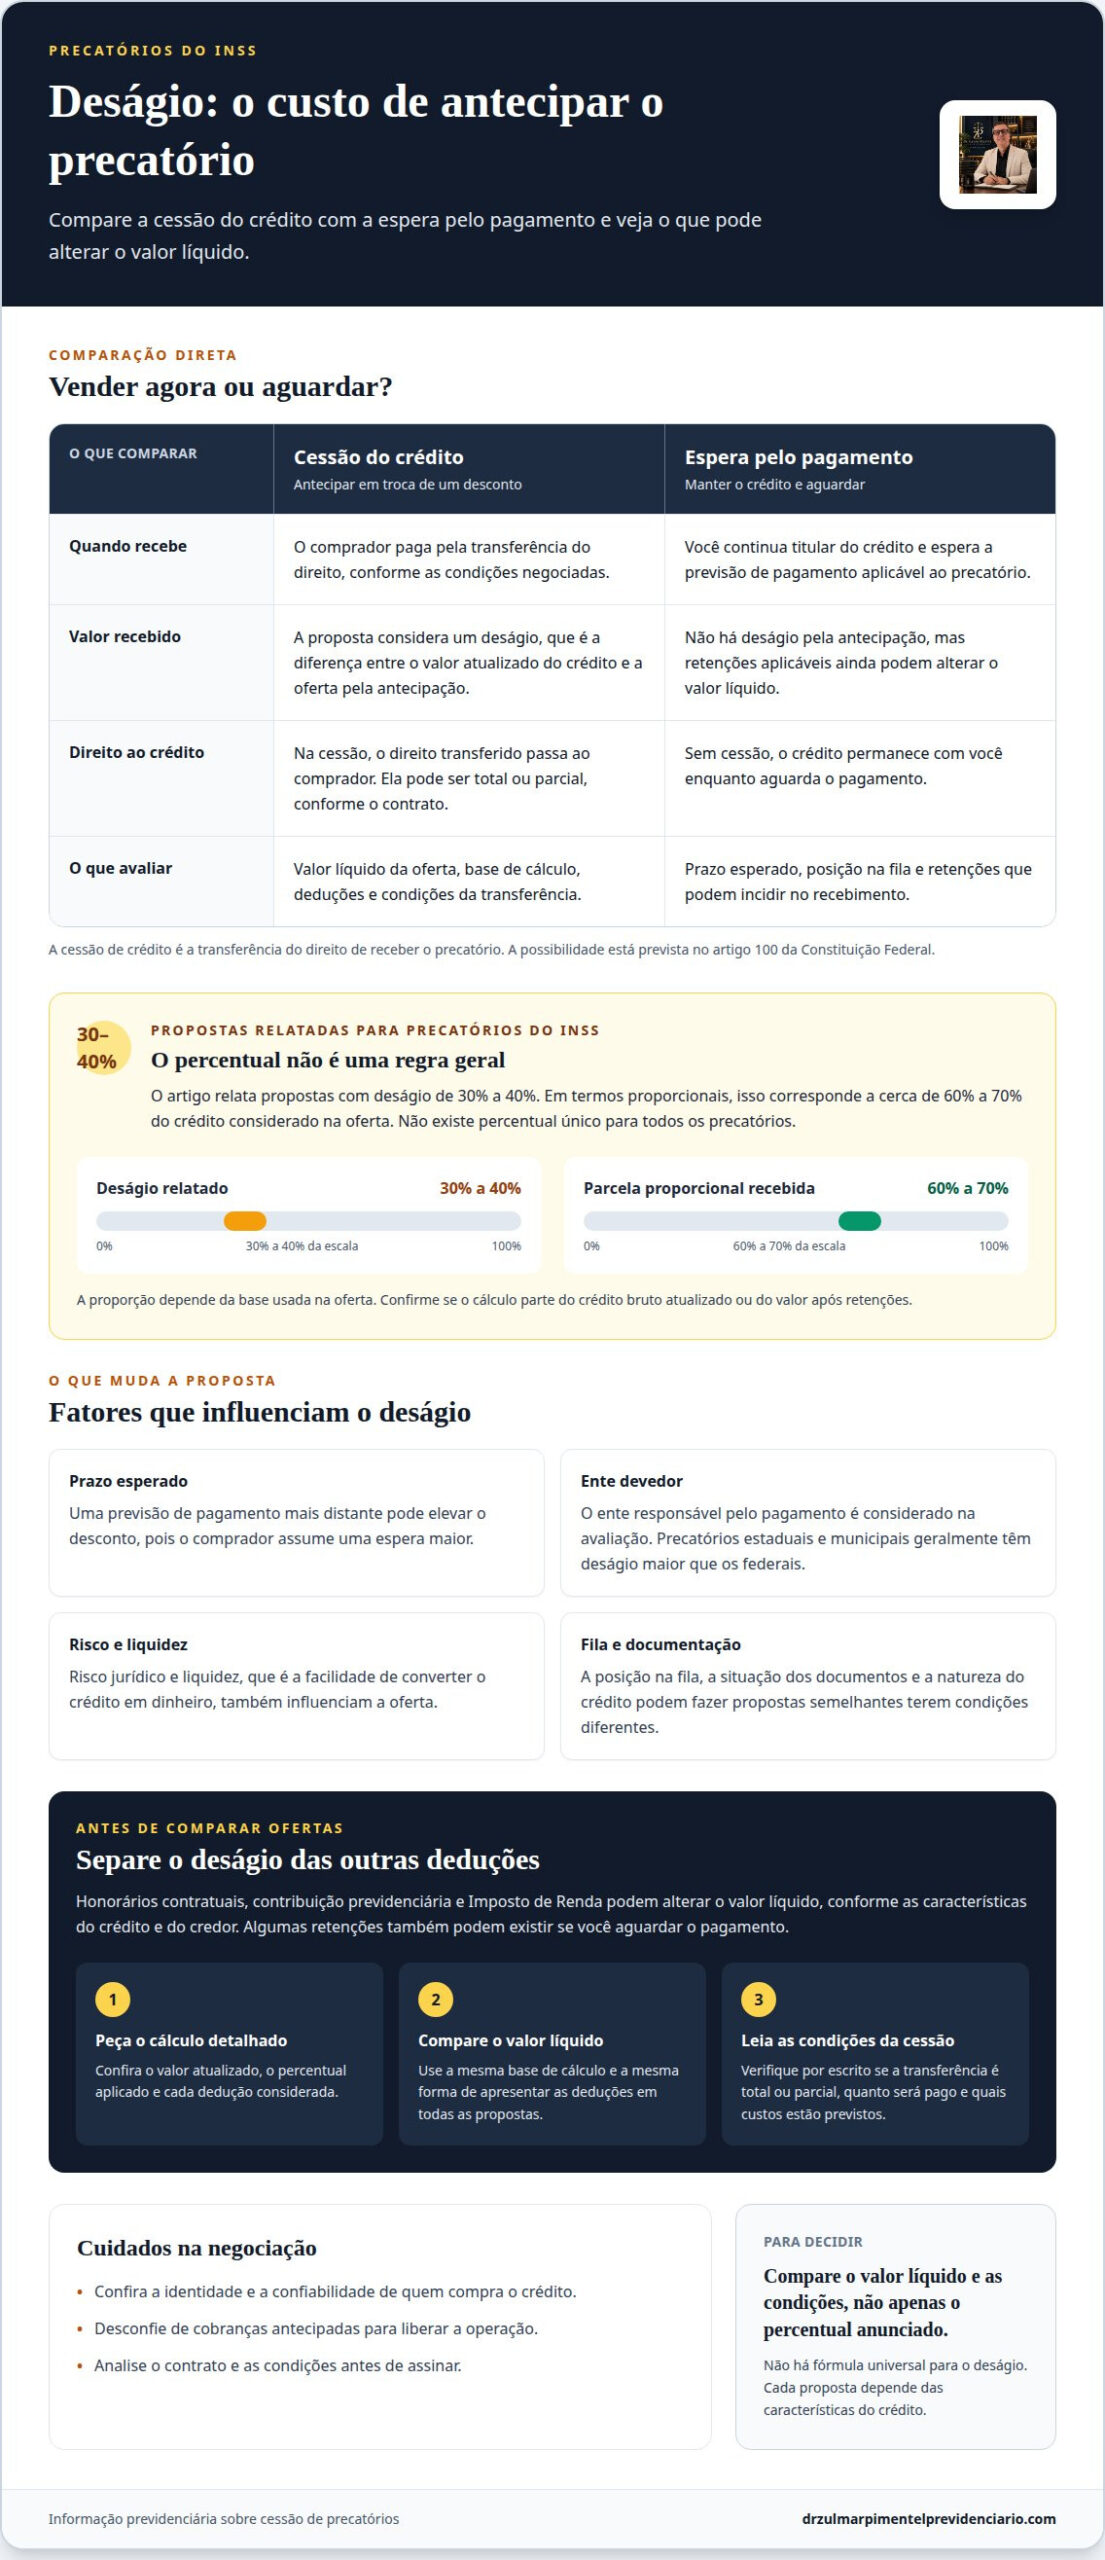
Nos precatórios do INSS, são relatadas propostas com deságio de 30% a 40%. Isso corresponde, em termos proporcionais, a receber cerca de 60% a 70% do crédito considerado na oferta. O cálculo deve partir do valor atualizado e esclarecer quais deduções já foram consideradas.
Fatores que influenciam o deságio
O deságio varia conforme o ente devedor, o prazo esperado de pagamento, o risco jurídico e a liquidez do crédito. Liquidez é a facilidade de converter o precatório em dinheiro. Quanto mais distante a previsão de pagamento, maior pode ser o desconto, pois o comprador assume uma espera mais longa.
Em um precatório federal, a posição na fila e a situação dos documentos também ajudam a definir a proposta. A natureza do crédito pode entrar nessa avaliação, mas não existe percentual único nem fórmula universal. Por isso, propostas para créditos semelhantes podem ter condições diferentes.
O deságio não funciona como os juros de um empréstimo. Na venda, o comprador paga pelo direito cedido e assume a expectativa de receber no futuro. Em um empréstimo, quem recebe o dinheiro continua devendo e pode pagar juros. Por isso, compare a proposta de cessão com o valor líquido esperado, não com uma taxa mensal.
Para entender o cálculo, peça a discriminação do valor atualizado, do percentual aplicado e das deduções previstas. Se a oferta informa 30% de deságio, confirme qual base foi usada: o crédito bruto ou o montante líquido após retenções. Essa distinção altera o valor que efetivamente chega ao credor.
Qual é a faixa de desconto na venda de precatórios federais?
Não há um percentual único que determine o desconto de todo precatório federal. Não é possível afirmar, sem uma fonte verificável, que os descontos possam ultrapassar 40% do valor bruto. Esse percentual não deve ser usado como referência geral para avaliar uma proposta individual.
Para interpretar uma oferta, veja qual base de cálculo o comprador utilizou. Uma proposta pode aplicar o percentual ao valor bruto atualizado, enquanto outra considera o crédito depois de certas retenções. Sem essa distinção, comparar apenas os percentuais pode levar a uma conclusão errada sobre o resultado financeiro.
Peça a discriminação do valor atualizado, do deságio negociado e das deduções consideradas. Honorários contratuais, contribuição previdenciária e Imposto de Renda podem alterar o valor líquido, conforme as características do crédito e do credor. Verifique também se uma retenção aparece como desconto do comprador ou como obrigação tributária.
Uma estimativa começa pela aplicação do percentual à base indicada na proposta. Depois, as deduções aplicáveis são consideradas separadamente para chegar ao valor líquido previsto. Esse demonstrativo ajuda a perceber, por exemplo, se o percentual anunciado incide antes ou depois das retenções.
Descontos obrigatórios podem ocorrer tanto na venda quanto no recebimento do precatório. Avalie qual parcela corresponde ao deságio da antecipação e qual corresponde a retenções que também poderiam existir se você aguardasse o pagamento. Separar esses valores torna a comparação mais justa.
Ao comparar propostas, use o mesmo valor de referência e a mesma forma de apresentar as deduções. Peça ao comprador que esclareça cada parcela do cálculo por escrito. Para decidir, considere o valor líquido previsto e as condições da cessão, não apenas o percentual destacado na oferta.
O prazo previsto para pagamento também ajuda a contextualizar uma oferta. A Emenda Constitucional nº 136/2025 alterou a data de corte dos precatórios federais de 2 de abril para 1º de fevereiro. Para precatórios apresentados até 1º de fevereiro, o pagamento ocorre até 31 de dezembro do ano seguinte, em regra; esse horizonte pode ser considerado na estimativa do deságio.
Créditos alimentares têm preferência no pagamento, conforme as regras aplicáveis, embora a ordem e o tempo de espera dependam das circunstâncias do precatório. Precatórios estaduais e municipais geralmente têm deságio maior que os federais por causa do histórico de atrasos e inadimplência desses entes. Na esfera federal, valores de até 60 salários mínimos são pagos por RPV; valores maiores entram na fila de precatórios.
Como funciona a cessão e a formalização da venda do precatório?
Um profissional confere os documentos e as condições do crédito, prepara o contrato e acompanha a comunicação da cessão ao juízo responsável. O procedimento leva em conta se o precatório é federal, estadual ou municipal.
Como a cessão de crédito formaliza a venda?
A cessão de crédito é a transferência do direito de receber o precatório do credor ao comprador. O artigo 100 da Constituição Federal prevê essa possibilidade, e o instrumento escrito deve identificar as partes, o crédito cedido e as condições negociadas.
O contrato precisa esclarecer se a transferência é total ou parcial, quanto será pago e quais deduções reduzem o valor líquido. Na cessão parcial, transfere-se apenas parte do crédito, e o credor mantém o direito sobre o restante. Custos de cartório, como os de reconhecimento de firma ou de outro ato, devem ser identificados antes da assinatura.
Quando ocorre a homologação judicial da cessão?
A homologação judicial é o reconhecimento da operação pelo juízo. A cessão também deve ser comunicada ao tribunal responsável pelo precatório, para que os registros indiquem quem passou a ter direito ao pagamento.
Comunicação e homologação são etapas diferentes. O procedimento depende da operação e das exigências do juízo. Em acordos diretos com o poder público, pode haver homologação antes do pagamento. Já a cessão negociada com terceiro envolve um contrato entre credor e comprador e a atualização dos registros judiciais.
Como varia a venda entre as esferas federal, estadual e municipal?
A esfera indica qual ente deve o crédito e qual tribunal administra o precatório. Por isso, a conferência dos registros e a comunicação da cessão devem considerar o órgão responsável em cada caso. Não presuma que o procedimento será igual nas três esferas.
Na análise do contrato, confira também os honorários advocatícios já previstos no processo. Honorários contratuais podem variar de 10% a 30% do valor bruto, conforme o contrato firmado com o advogado. Se houver incidência, essa obrigação reduz o montante disponível ao credor e precisa entrar no cálculo antes de formalizar a cessão.
Quando vale a pena vender um precatório?
A decisão depende da sua necessidade financeira, do valor líquido oferecido e da previsão de pagamento. Compare a antecipação com a alternativa de aguardar o crédito.
Quais critérios ajudam a avaliar a venda?
Para avaliar a proposta, considere quanto você receberá, quando o pagamento poderia ocorrer e quais direitos serão transferidos. Compare ofertas calculadas sobre o mesmo valor atualizado e confira as deduções antes de negociar.
Avalie também o impacto de receber em momentos diferentes: o dinheiro agora pode atender a uma necessidade imediata, enquanto esperar pode preservar uma parcela maior do crédito. Um advogado pode examinar o contrato, os honorários e as condições da cessão antes da assinatura.
Em quais situações vender pode valer a pena?
A venda pode fazer sentido se você precisa organizar despesas urgentes, reduzir dívidas ou custear cuidados de saúde. A antecipação também pode ser considerada quando o prazo previsto para receber não combina com seus planos financeiros.
Por outro lado, vender pode não ser adequado se você não precisa do dinheiro agora ou se a proposta deixa um valor líquido insuficiente. Considere também se a cessão será total ou parcial: transferir apenas uma parte preserva seu direito sobre o restante.
Para avaliar a situação, reúna documentos que identifiquem você, comprovem a titularidade do crédito e permitam conferir o processo. Os documentos disponíveis ajudam a esclarecer o valor, eventuais retenções e quem pode assinar.
- Documento de identificação e CPF do credor.
- Comprovante de residência atualizado.
- Dados do processo e documentos do precatório.
- Contrato de honorários advocatícios relacionado ao crédito.
- Procuração ou documentos de representação, quando outra pessoa assinar.
Se o credor faleceu, podem ser necessários documentos do inventário e da representação dos herdeiros. A análise desses registros ajuda a identificar quem pode negociar e a evitar que uma proposta desconsidere os direitos de outros titulares.
Como verificar a confiabilidade de quem compra precatórios?
Antes de assinar, confirme quem é o comprador e como a proposta será executada. Um profissional pode verificar o CNPJ, o histórico empresarial, reclamações e a identificação de quem representa a empresa.
O CNPJ ajuda a conferir se os dados apresentados correspondem à pessoa jurídica que assinará o contrato. Compare a razão social, o endereço e os representantes com as informações do documento. Se a negociação ocorrer por meio de um intermediário, identifique também qual empresa ficará responsável pelo pagamento.
O histórico e as reclamações podem oferecer referências sobre a atuação do comprador. Observe se há relatos de cobranças antecipadas, mudanças nas condições ou demora no pagamento. Uma reclamação, por si só, não determina a confiabilidade, mas pode apontar questões que merecem análise jurídica.
Desconfie de quem exige uma taxa antecipada para liberar a compra ou destravar o precatório. Tenha cautela também com contatos que se apresentam como funcionários de tribunal e pedem transferências ou dados bancários. O comprador privado não é o órgão público responsável pelo processo.
Uma proposta clara explica por escrito o valor, as deduções, o momento do pagamento e os direitos que serão transferidos. Compare esses dados com o contrato. Se o documento permitir mudanças posteriores em condições relevantes, peça esclarecimentos jurídicos antes de prosseguir.
O comprador assume riscos que influenciam a oferta, como a espera até o pagamento, possíveis questionamentos sobre o crédito e os custos de análise e formalização. Esses fatores ajudam a explicar o deságio, mas não justificam cobrar do credor uma taxa antecipada para concluir a compra.
Antes de decidir, organize a verificação em etapas:
- Confira o CNPJ e a identidade dos representantes da empresa.
- Pesquise o histórico e as reclamações relacionadas à negociação.
- Leia o contrato e confirme valor, deduções e condições de pagamento.
- Submeta a cessão e as cláusulas a um advogado independente.
Se houver pressão para assinar sem análise ou pagar antes da formalização, interrompa a negociação. A revisão jurídica ajuda a entender o alcance da cessão e a identificar obrigações que podem reduzir o valor recebido.
Quais são os passos para avaliar e formalizar a venda de um precatório?
A avaliação profissional ajuda a organizar a proposta, os documentos e a formalização da cessão. A sequência abaixo mostra como acompanhar cada etapa e entender o que será transferido.
- Identificar o crédito. O profissional confere os dados do processo, o tribunal responsável, o titular e o valor atualizado. Essa conferência permite avaliar se a proposta considera o mesmo crédito registrado no processo.
- Comparar as propostas. Para cada oferta, são postos lado a lado o percentual de deságio, o prazo previsto para pagamento e as deduções. A comparação deve usar a mesma base de cálculo, para mostrar qual valor líquido cada proposta apresenta.
- Discriminar as deduções. O cálculo separa honorários contratuais, retenções tributárias e contribuição previdenciária, quando aplicáveis. Assim, você identifica o que reduz o montante e distingue essas deduções do valor negociado pelo comprador.
- Verificar o comprador. A análise confere o CNPJ, a razão social, os representantes e o histórico da empresa. Também identifica quem assinará o contrato e será responsável pelo pagamento, inclusive quando houver intermediário.
- Revisar o contrato. Antes da assinatura, o profissional examina se o documento informa o crédito cedido, o preço, as deduções, a forma de pagamento e as responsabilidades das partes. Em cessão parcial, o texto precisa delimitar qual parcela será transferida.
- Formalizar o pagamento e a cessão. O pagamento deve ocorrer junto à formalização da operação, conforme as condições acordadas. O contrato precisa registrar a transferência de modo claro, sem deixar valores ou obrigações sujeitos a interpretações diferentes.
- Comunicar a transferência. Depois da assinatura, a cessão é comunicada ao tribunal responsável para atualizar os registros do precatório. O acompanhamento verifica se a informação foi encaminhada corretamente e se há providências judiciais relacionadas à operação.
Antes de concluir, um advogado pode revisar o contrato e explicar seus efeitos. Guarde a proposta, a versão assinada e os comprovantes de pagamento. Esses registros permitem conferir os termos da operação e esclarecer divergências.
Quais erros podem prejudicar a venda de um precatório?
Além das condições da proposta, a situação do titular e a modalidade escolhida podem criar problemas na operação. Alguns cuidados evitam que a negociação avance com informações incompletas sobre quem tem direito ao crédito.
Um erro comum é considerar titular único quem aparece como contato no processo. Pode haver outros credores, herdeiros ou representantes envolvidos. Se houver inventário ou representação por procuração, os documentos precisam esclarecer quem pode tomar decisões e assinar pela parte interessada.
Também é comum confundir a venda por cessão com o acordo direto. No acordo direto, o credor negocia com o ente público devedor; na cessão, transfere o crédito a um terceiro. São caminhos diferentes, com participantes e etapas próprias. Escolher sem compreender essa diferença pode levar a iniciar um procedimento que não corresponde ao objetivo do credor.
Na cessão parcial, é importante delimitar com precisão qual parte do crédito será transferida. A descrição deve distinguir o direito cedido daquele que permanece com o titular. Se houver mais de um credor, a operação também precisa considerar como a parcela negociada se relaciona com os direitos dos demais.
Evite presumir que uma preferência ou prioridade de pagamento elimina a necessidade de avaliar a negociação. A prioridade pode influenciar a posição do credor, mas não substitui a análise das condições do precatório e do procedimento aplicável.
Depois de formalizar a operação, perder documentos ou deixar de acompanhar a comunicação ao juízo pode dificultar a comprovação do que foi combinado. Guarde as versões assinadas e os registros relacionados à cessão, inclusive comprovantes de envio. Eles ajudam a esclarecer divergências sobre a transferência ou sobre quem passou a constar como titular.
Antes de avançar, confira se a modalidade escolhida corresponde ao seu objetivo, se todos os titulares estão representados e se a parte transferida está identificada com clareza. Esses cuidados ajudam a evitar falhas de representação e disputas sobre os direitos que permanecem com cada pessoa.
Antes de decidir, considere como a antecipação se encaixa nas suas necessidades atuais e nos seus planos para o crédito. O desconto na venda de precatorio reduz o valor recebido; por isso, leia com cuidado as condições e os efeitos da cessão.
Se ainda houver dúvidas, uma avaliação jurídica pode ajudar você a compreender o contrato e os caminhos disponíveis para o seu caso. Entender a operação permite decidir com mais segurança, sem pressão para assinar antes de conhecer cada condição.
Artigo elaborado pela equipe do escritório Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista, sob a responsabilidade do Dr. Zulmar de Oliveira Pimentel, OAB/RJ 122.895.
Este conteúdo é informativo e não substitui a orientação de um advogado sobre o seu caso concreto.
Se você tem dúvidas sobre a venda ou antecipação de um precatório, o escritório Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista pode analisar os documentos e explicar os caminhos possíveis. Atendemos presencialmente em Itaperuna/RJ e online em todo o Brasil. Fale com a equipe do Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista pelo WhatsApp (22) 3822-8313. A orientação adequada ajuda você a seguir com mais tranquilidade.
Perguntas frequentes sobre a venda de precatórios
O credor pode desistir do acordo direto?
A possibilidade de desistir depende do edital e da etapa do procedimento. Antes de manifestar interesse, leia as condições sobre classificação, habilitação e formalização. Se já houve assinatura ou homologação, isto é, aprovação judicial do acordo, examine os documentos para entender os efeitos de uma eventual desistência. Não presuma que a manifestação inicial e o acordo formalizado tenham as mesmas consequências.
Meu advogado precisa participar da venda do precatório?
A exigência pode variar conforme a modalidade e as regras aplicáveis. Em alguns procedimentos de acordo direto, o edital pode exigir representação por advogado. Na cessão negociada com comprador, a revisão jurídica ajuda a esclarecer os poderes de representação e as obrigações existentes no processo. Informe o profissional que acompanha a ação antes de assinar, especialmente se houver procuração ou contrato de honorários relacionado ao crédito.
O que acontece se o titular do precatório falecer antes da venda?
A negociação pode exigir documentos que comprovem quem representa o espólio ou os herdeiros, conforme a situação sucessória. Não basta apresentar os dados do titular falecido: é preciso esclarecer quem pode tratar do crédito e assinar os documentos. Reúna os registros do processo e os documentos disponíveis de inventário ou representação para que a análise considere os direitos envolvidos.
Como funciona a habilitação em um acordo direto?
A habilitação é a etapa em que se comprova que o credor e o crédito atendem às condições do edital. O procedimento pode exigir documentos de identificação, dados do precatório e comprovação de representação. As propostas também podem ser classificadas conforme os critérios publicados pelo ente devedor. Por isso, leia as regras específicas antes de aderir e confira se os documentos correspondem ao crédito apresentado.
[…] antecipação. A cessão pode permitir receber antes da previsão judicial, mas envolve aceitar um deságio na venda de precatório. Compare a necessidade de liquidez imediata com a possibilidade de aguardar o pagamento. A decisão […]