
Article by
Dr Zulmar de Oliveira Pimentel
Zulmar de Oliveira Pimentel é advogado (OAB/RJ 122.895) e sócio-administrador da Zulmar Pimentel Sociedade de Advogados. Atua em Direito Previdenciário e Trabalhista, com foco em benefícios negados ou cessados pelo INSS, como auxílio por incapacidade temporária, auxílio-acidente, BPC/LOAS e aposentadorias, e na defesa dos direitos do trabalhador.
Também assessora quem deseja antecipar ou vender precatórios federais e do INSS, com análise do crédito e intermediação segura junto a compradores.
Atendimento em todo o Brasil, de forma on-line.
📍 Rua Tiradentes, nº 14, Centro, Itaperuna/RJ
📲 WhatsApp: (22) 3822-6938
https://www.drzulmarpimentelprevidenciario.com
O valor do precatório do INSS pode ser diferente do que aparece no cálculo inicial do processo. Para saber quanto vale meu precatório do INSS, confira o valor atualizado, a data-base do cálculo e os honorários previstos no contrato.
Essa conferência também ajuda a identificar se o crédito foi expedido como precatório ou RPV, modalidades com regras de pagamento diferentes. Veja onde consultar essas informações e quais dados observar para entender o valor do crédito com mais segurança.
Principais conclusões
- Consulte o ofício requisitório e os dados do processo para localizar o valor reconhecido e a situação do pagamento.
- Confira a data-base do cálculo: ela ajuda a entender como o crédito pode ser atualizado até o depósito.
- Separe o valor indicado na requisição do valor líquido, considerando honorários e possíveis retenções aplicáveis.
- Antes de avaliar a venda ou antecipação do crédito, entenda o deságio e leia com cuidado o contrato de cessão.
- Reúna cálculos, documentos do processo e registros de pagamento para conferir os valores com mais segurança.
Qual é a diferença entre precatório e RPV e quando ocorre o pagamento?
O Tribunal Regional Federal (TRF) responsável é aquele em que tramita sua ação contra o INSS. Consulte o processo para identificar o tribunal e acompanhar a requisição.
- Confira a modalidade expedida. Na Justiça Federal, condenações acima de 60 salários mínimos são pagas por precatório. Abaixo desse limite, o crédito pode ser requisitado como Requisição de Pequeno Valor (RPV). O artigo 100 da Constituição Federal trata dessa distinção.
- Observe as etapas do orçamento. Precatórios federais apresentados até 1º de fevereiro entram no orçamento do exercício seguinte. A previsão considera o calendário orçamentário e o limite disponível para pagamento. Confira o exercício indicado nos registros do processo, pois ele ajuda a situar a programação do crédito.
- Verifique a ordem e as prioridades. O pagamento observa a ordem cronológica, além das preferências constitucionais. Pessoas idosas, com deficiência ou doença grave podem ter prioridade, conforme os requisitos aplicáveis. A parcela prioritária pode alcançar até 180 salários mínimos no exercício financeiro ao qual o crédito está vinculado.
- Considere quando a preferência se aplica. Para a prioridade por idade, a pessoa deve ter 60 anos ou mais na data da expedição. Confira se a condição consta nos registros do processo. A preferência altera a posição de pagamento nos limites previstos, mas não significa que todo o crédito será pago prioritariamente.
- Acompanhe a situação da requisição. Uma RPV deve ser depositada em até 60 dias após a expedição. A previsão de pagamento pode variar conforme a programação orçamentária e a disponibilidade de recursos. Consulte as movimentações do TRF para identificar inclusão, pagamento ou pendências documentais.
Como o valor do precatório difere do valor líquido que você recebe?
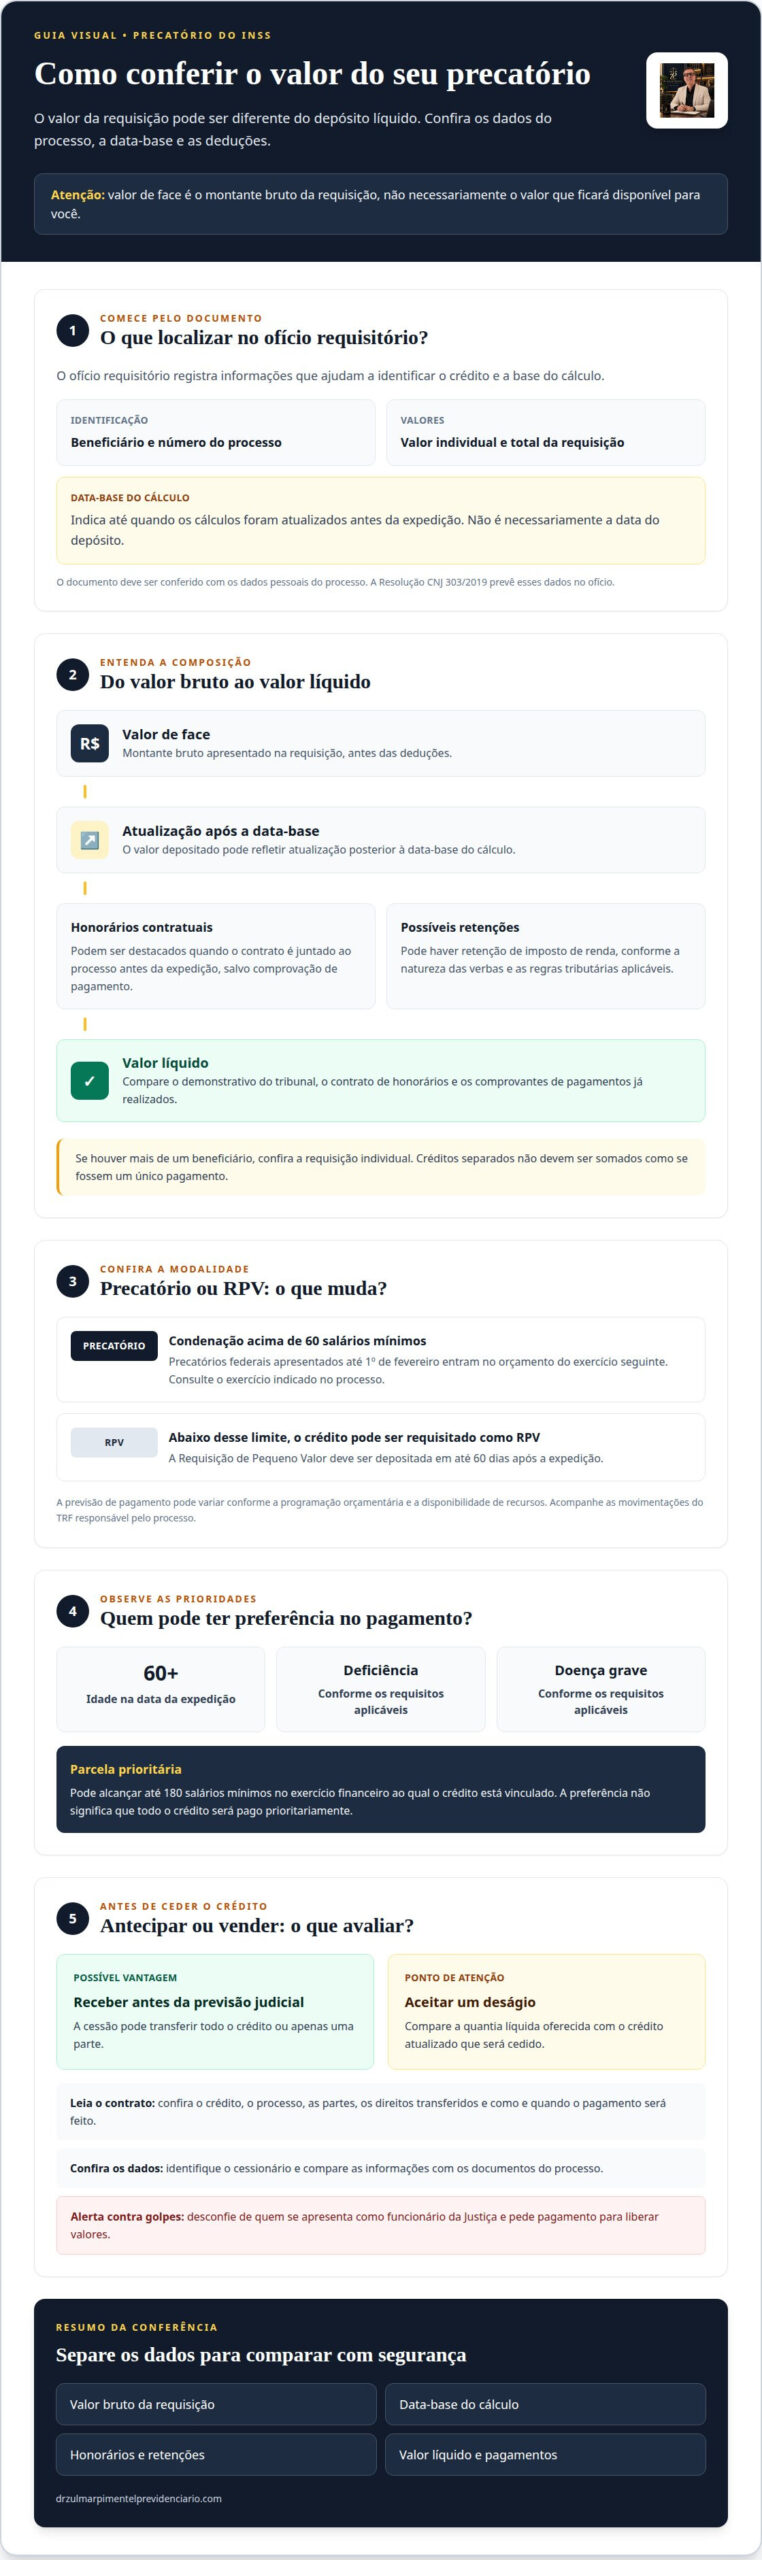
- Identifique a modalidade. Na Justiça Federal, condenações acima de 60 salários mínimos são pagas por precatório. Abaixo desse limite, pode ser emitida uma RPV, Requisição de Pequeno Valor. Essa classificação indica o tipo de requisição, mas não determina sozinha quanto ficará disponível para você.
- Leia o valor registrado. O valor de face é o montante bruto apresentado na requisição. Ele representa o crédito antes das deduções e pode não corresponder ao depósito que você receberá. Anote essa quantia como ponto de partida, sem tratá-la como valor líquido.
- Separe as deduções aplicáveis. Honorários contratuais podem ser destacados quando o contrato é juntado ao processo antes da expedição, salvo comprovação de pagamento. Também pode haver retenção de imposto de renda, conforme a natureza das verbas e as regras tributárias incidentes.
- Confira os registros de pagamento. Compare o demonstrativo do tribunal com o contrato de honorários e os comprovantes de pagamentos já realizados. Verifique se cada desconto aparece discriminado e se corresponde ao documento que o fundamenta. Assim, você consegue distinguir retenções e valores já quitados.
- Compare o líquido com o crédito atualizado. O montante depositado pode refletir atualização posterior à data-base e deduções registradas. Reúna os valores em colunas separadas: bruto, atualização, honorários, retenções e líquido. Se houver mais de um beneficiário, confira a requisição individual, pois créditos separados não devem ser somados como se fossem um único pagamento.
Posso antecipar ou vender meu precatório do INSS?
- Avalie o motivo da antecipação. A cessão pode permitir receber antes da previsão judicial, mas envolve aceitar um deságio na venda de precatório. Compare a necessidade de liquidez imediata com a possibilidade de aguardar o pagamento. A decisão depende da sua situação e do valor líquido proposto, não apenas do montante indicado no processo.
- Defina o alcance da transferência. A cessão pode abranger todo o crédito ou apenas uma parte. Leia quais direitos são transferidos e se a operação inclui parcelas, atualizações ou preferências vinculadas ao precatório. O contrato deve identificar claramente o crédito, o processo e as partes envolvidas.
- Entenda como o deságio afeta a proposta. A diferença entre o valor atualizado do crédito e a quantia oferecida pode variar conforme o prazo estimado, a situação processual e os riscos considerados na negociação. Peça que as condições sejam apresentadas por escrito e compare o valor líquido oferecido com o crédito que será cedido.
- Examine as condições contratuais. Confira como e quando o pagamento será feito, quais documentos formalizam a operação e o que ocorre se houver atraso ou divergência nos dados. Não assine cláusulas que você não compreende. Um advogado pode examinar o instrumento e explicar seus efeitos antes da assinatura.
- Verifique a identidade e a segurança da operação. Confirme se os dados do cessionário, do processo e do crédito coincidem nos documentos. Desconfie de contatos que se dizem funcionários da Justiça e pedem pagamentos para liberar valores. A cessão é uma decisão jurídica com consequências sobre o crédito, não uma simples antecipação bancária.
Como ler o ofício requisitório e identificar a data-base do cálculo?
- Localize os dados principais. No ofício requisitório, identifique o beneficiário, o número do processo, o valor individual e o total da requisição. A Resolução CNJ 303/2019 prevê que o documento informe esses valores e a data-base usada para definir o crédito. Confira se seus dados pessoais correspondem ao processo.
- Encontre a data-base. Ela indica até quando os cálculos foram atualizados antes da expedição da requisição. Não significa necessariamente a data do depósito. Na Justiça Federal, a atualização costuma seguir da data-base indicada pelo juízo da execução até o pagamento efetivo.
- Leia a situação da requisição. Verifique se consta como expedida, autuada, incluída no orçamento ou depositada. “Expedida” indica que o pedido de pagamento foi emitido; “depositada” indica que os valores foram transferidos para a conta judicial. Consulte o andamento no Tribunal Regional Federal responsável pelo processo.
- Relacione expedição e orçamento. Precatórios federais apresentados até 1º de fevereiro são incluídos no orçamento do exercício seguinte. A previsão é de pagamento até o fim desse exercício, conforme o limite disponível. Assim, a data da dívida ou do cálculo não equivale, por si só, ao ano do depósito.
- Compare os documentos. Se o ofício indicar uma data-base anterior à conta mais recente, procure o cálculo atualizado juntado ao processo. A diferença pode decorrer da atualização posterior. Confira também se o tribunal registrou pagamento parcial ou total antes de considerar encerrada a requisição.
Quais honorários advocatícios podem ser descontados do precatório?
Não há um percentual único de honorários: a cobrança é definida em contrato. O imposto de renda depende da natureza das verbas e das regras tributárias aplicáveis ao crédito.
- Leia o contrato com o advogado. Identifique o percentual ou valor combinado, quais serviços estão incluídos e quando o pagamento é devido. Compare essas condições com o demonstrativo do precatório, sem presumir que todo desconto corresponde a honorários.
- Confira se houve destaque no processo. O Conselho Federal da OAB explica essa regra. O artigo 22, § 4º, da Lei 8.906/1994 permite deduzir honorários contratuais quando o contrato é juntado antes da expedição, salvo prova de pagamento. Verifique o contrato anexado e a requisição.
- Compare o desconto com os comprovantes. Se você já pagou parte ou todo o valor, reúna recibos e comprovantes bancários. Eles ajudam a identificar pagamentos anteriores e a evitar que o mesmo serviço seja cobrado novamente no crédito.
- Analise a retenção tributária separadamente. No saque, pode haver retenção de 3%, salvo aplicação de alíquota própria para rendimentos recebidos acumuladamente, informada pelo tribunal. A incidência depende da natureza do rendimento e das informações fiscais registradas.
- Confira cada lançamento antes do saque. Separe valor bruto, honorários, imposto e quantia líquida no demonstrativo. A ordem cronológica e o exercício de pagamento não definem o percentual contratual. Se houver dúvida entre o contrato e os registros, peça ao advogado esclarecimento documentado antes de concluir a conferência.
Quais documentos e informações ajudam a conferir o valor do precatório?
Reúna os documentos do processo em uma pasta física ou digital. Comparar a requisição, os cálculos e os comprovantes ajuda a entender como o crédito foi formado e o que pode explicar eventuais diferenças.
- Separe o ofício requisitório. Esse documento informa o beneficiário, o processo, o valor requisitado e a data-base do cálculo. Confira se seus dados estão corretos e se a modalidade indicada corresponde ao crédito.
- Reúna as planilhas e decisões de cálculo. A memória de cálculo detalha como os atrasados foram apurados. Compare o período considerado, os valores reconhecidos na decisão e eventuais atualizações apresentadas posteriormente.
- Anote os dados do processo judicial. Guarde o número do processo, o juízo responsável e as decisões sobre a execução. Esses elementos permitem localizar os documentos relacionados à requisição e acompanhar movimentações.
- Inclua o contrato de honorários, se houver. Confira as condições acordadas e veja se existe registro de pagamento anterior. Recibos e comprovantes bancários ajudam a distinguir valores já quitados de possíveis deduções no crédito.
- Guarde demonstrativos e comprovantes de depósito. Eles mostram a quantia disponibilizada e os descontos registrados no pagamento. Compare esses dados com o valor requisitado, considerando a atualização ocorrida entre o cálculo e o depósito.
- Confira a identificação do beneficiário. Separe documento pessoal e CPF para consultar o processo e evitar confusão com créditos de outras pessoas. Em caso de sucessão, mantenha também os documentos apresentados para habilitação dos herdeiros.
Com esses documentos, relacione cada valor ao registro correspondente. Se faltar algum, identifique qual informação precisa ser esclarecida antes de calcular o total líquido.
Como conferir quanto vale seu precatório do INSS, passo a passo?
- Localize a requisição. Tenha em mãos o número do processo e o CPF do beneficiário. Consulte a área de precatórios do Tribunal Regional Federal responsável pelo caso. Confirme o nome, a modalidade do crédito e a situação registrada, como expedido ou depositado.
- Abra o ofício requisitório. Anote o valor atribuído ao beneficiário e a data-base indicada. Compare esses dados com a decisão judicial e a memória de cálculo juntada ao processo. A memória mostra os períodos e critérios usados para apurar os atrasados.
- Confira a atualização. Verifique se há cálculo posterior à data-base e se o processo registra atualização até o depósito. Compare os demonstrativos disponíveis, observando se o valor corresponde ao crédito inteiro ou a uma parcela. Não trate datas de documentos diferentes como se fossem iguais.
- Considere os descontos documentados. Consulte o contrato de honorários e veja se foi juntado ao processo antes da expedição. Separe também comprovantes de pagamentos anteriores. No demonstrativo, identifique retenções tributárias e outras deduções discriminadas, sem confundir o valor bruto com o líquido.
- Confirme o depósito efetivo. Procure no andamento processual o comprovante ou demonstrativo de transferência. Compare o valor depositado com o cálculo atualizado e os descontos registrados. Se houver diferença, organize os documentos por data e identifique qual lançamento explica cada alteração.
- Registre a conferência. Faça uma tabela simples com data-base, valor requisitado, atualização, descontos e depósito. Guarde a versão consultada e a data da consulta. Esse registro facilita acompanhar mudanças posteriores e explicar divergências com base nos documentos do processo.
Quais erros podem prejudicar a conferência do valor do precatório?
Uma diferença entre o valor esperado e o depósito nem sempre significa que há um erro. Antes de concluir, compare a requisição, os cálculos, os descontos e os registros de pagamento.
- Confundir valor bruto com líquido. O valor indicado no ofício requisitório pode não corresponder à quantia disponível para saque. Confira honorários destacados, retenções tributárias e o demonstrativo do depósito.
- Ignorar a data-base. Um cálculo feito em data anterior pode não refletir a atualização até o pagamento. Compare a memória de cálculo com os registros posteriores do processo, sem tratar valores de períodos diferentes como equivalentes.
- Desconsiderar o contrato e pagamentos anteriores. Leia as cláusulas de honorários e procure recibos ou comprovantes bancários. Sem essa conferência, você pode interpretar uma dedução contratual como erro ou não perceber uma cobrança já quitada.
- Consultar apenas uma movimentação processual. “Expedido”, “incluído no orçamento” e “depositado” indicam etapas distintas. Use o andamento do processo e os documentos do tribunal para entender a situação, em vez de presumir que a expedição confirma o pagamento.
- Confiar em pedidos suspeitos de pagamento. O recebimento de precatório não exige pagamento prévio. Desconfie de mensagens que cobram transferências para liberar valores ou se apresentam como funcionários do tribunal. Não compartilhe senhas nem dados bancários por esses contatos.
Organize os documentos e registre a origem de cada desconto ou atualização. Assim, fica mais fácil identificar divergências concretas e não confundir uma etapa do processo com o valor efetivamente depositado.
Como o escritório Zulmar Pimentel pode orientar você sobre o precatório?
O escritório Zulmar Pimentel Sociedade de Advogados pode orientar você na conferência dos documentos do precatório e na compreensão das etapas do crédito. Essa orientação pode ajudar quando o valor depositado parece diferente do requisitado, há dúvidas sobre atualização ou honorários, ou você avalia antecipar o recebimento.
A análise pode relacionar o ofício requisitório, os cálculos do processo, a data-base, o andamento no tribunal e os registros de pagamento. Esses elementos ajudam a entender como o valor foi formado e quais descontos constam nos documentos. A conclusão depende do conteúdo do processo e dos registros disponíveis.
Se você avalia vender ou antecipar um precatório federal ou do INSS, procure entender a cessão, o deságio e as condições do contrato antes de decidir. A transferência do crédito pode afetar o direito ao pagamento. Por isso, a leitura do documento antes da assinatura ajuda a compreender o alcance da operação.
Para facilitar a orientação, reúna o número do processo, o ofício requisitório, os cálculos, o contrato de honorários, se houver, e os comprovantes de depósito. Não envie valores antecipados a supostos representantes do tribunal para liberar o crédito. O atendimento online está disponível em todo o Brasil.
Se você deseja esclarecer dúvidas sobre seu precatório, entre em contato com Zulmar Pimentel Sociedade de Advogados pelo WhatsApp (22) 3822-8313.
Perguntas frequentes sobre o precatório do INSS
O que é um precatório?
Precatório é uma ordem judicial para que um ente público pague uma dívida reconhecida definitivamente pela Justiça. No caso do INSS, pode decorrer de valores atrasados de um benefício previdenciário. Na Justiça Federal, a requisição é classificada como precatório quando a condenação supera o limite de 60 salários mínimos. Abaixo desse limite, pode ser emitida uma Requisição de Pequeno Valor, conhecida como RPV.
Como ocorre o pagamento?
O pagamento depende da modalidade expedida e, no caso do precatório, da inclusão no orçamento público. A requisição segue uma ordem cronológica, com preferências previstas para determinados credores. Por isso, a data de início da ação não define, por si só, a posição de pagamento. Acompanhe as movimentações do processo para saber se o crédito foi expedido, incluído no orçamento ou liberado.
Como saber o valor do precatório no site do tribunal?
Localize o portal do Tribunal Regional Federal responsável pelo processo e use a consulta de precatórios ou processos. Em geral, a pesquisa pode ser feita com o CPF do beneficiário ou o número do processo. Confira se o nome e os dados exibidos correspondem ao seu caso. A consulta pode mostrar a requisição e sua situação, enquanto detalhes de cálculos podem exigir acesso ao processo.
Como é feito o pagamento?
Na Justiça Federal, o valor é depositado em uma conta judicial aberta para esse fim, geralmente em banco oficial indicado no processo. Após a liberação, consulte o demonstrativo de transferência para saber onde o crédito foi depositado e quais documentos serão necessários para sacar. Não pague taxas antecipadas a quem prometer liberar o valor: o recebimento não exige pagamento prévio ao tribunal.
Como calcular o valor atualizado de um precatório do INSS?
Para entender quanto vale seu precatório do INSS, comece pelo cálculo aprovado no processo e identifique a data-base. Depois, considere as atualizações aplicáveis até o depósito e separe eventuais honorários e retenções. O cálculo deve seguir os critérios definidos para o crédito e o período correspondente. Uma planilha isolada ou calculadora genérica pode não refletir os registros e as decisões específicas da execução judicial.
Quais índices de correção monetária e juros se aplicam a precatórios do INSS?
O índice depende da natureza do crédito e do período considerado. Os atrasados previdenciários do INSS são corrigidos pelo INPC, enquanto a atualização de precatórios federais pode seguir regras próprias. Para precatórios federais, a regra descrita prevê IPCA e juros simples de 2% ao ano sobre o principal, com a Selic como teto se a soma superar esse índice. A data-base e o cálculo judicial ajudam a identificar a aplicação correta.
O valor informado no processo é bruto ou líquido?
O valor da requisição costuma representar o crédito bruto, antes de possíveis deduções. O montante líquido pode variar conforme honorários contratuais destacados, retenção de imposto de renda e outros lançamentos registrados no pagamento. Compare o ofício requisitório com o demonstrativo do depósito e o contrato de honorários, se houver. Essa conferência ajuda a identificar os descontos aplicados e o valor disponível para saque.
Como consultar o valor e a situação do precatório do INSS pelo CPF ou número do processo?
Acesse a consulta processual do Tribunal Regional Federal competente e informe o CPF do beneficiário ou o número completo do processo. Confirme os dados pessoais e procure a movimentação mais recente da requisição. Termos como expedido, autuado ou depositado indicam etapas diferentes. Se a busca não mostrar os cálculos detalhados, consulte os documentos anexados ao processo, pois o painel público pode exibir apenas informações resumidas.
[…] pelo pagamento do governo. Antes de aceitar uma proposta, compare o valor líquido oferecido com o valor atualizado do seu precatório do INSS e avalie se receber antes atende a uma necessidade concreta. A troca é entre prazo e valor: o […]