Article by
Dr Zulmar de Oliveira Pimentel
Zulmar de Oliveira Pimentel é advogado (OAB/RJ 122.895) e sócio-administrador da Zulmar Pimentel Sociedade de Advogados. Atua em Direito Previdenciário e Trabalhista, com foco em benefícios negados ou cessados pelo INSS, como auxílio por incapacidade temporária, auxílio-acidente, BPC/LOAS e aposentadorias, e na defesa dos direitos do trabalhador.
Também assessora quem deseja antecipar ou vender precatórios federais e do INSS, com análise do crédito e intermediação segura junto a compradores.
Atendimento em todo o Brasil, de forma on-line.
📍 Rua Tiradentes, nº 14, Centro, Itaperuna/RJ
📲 WhatsApp: (22) 3822-6938
https://www.drzulmarpimentelprevidenciario.com
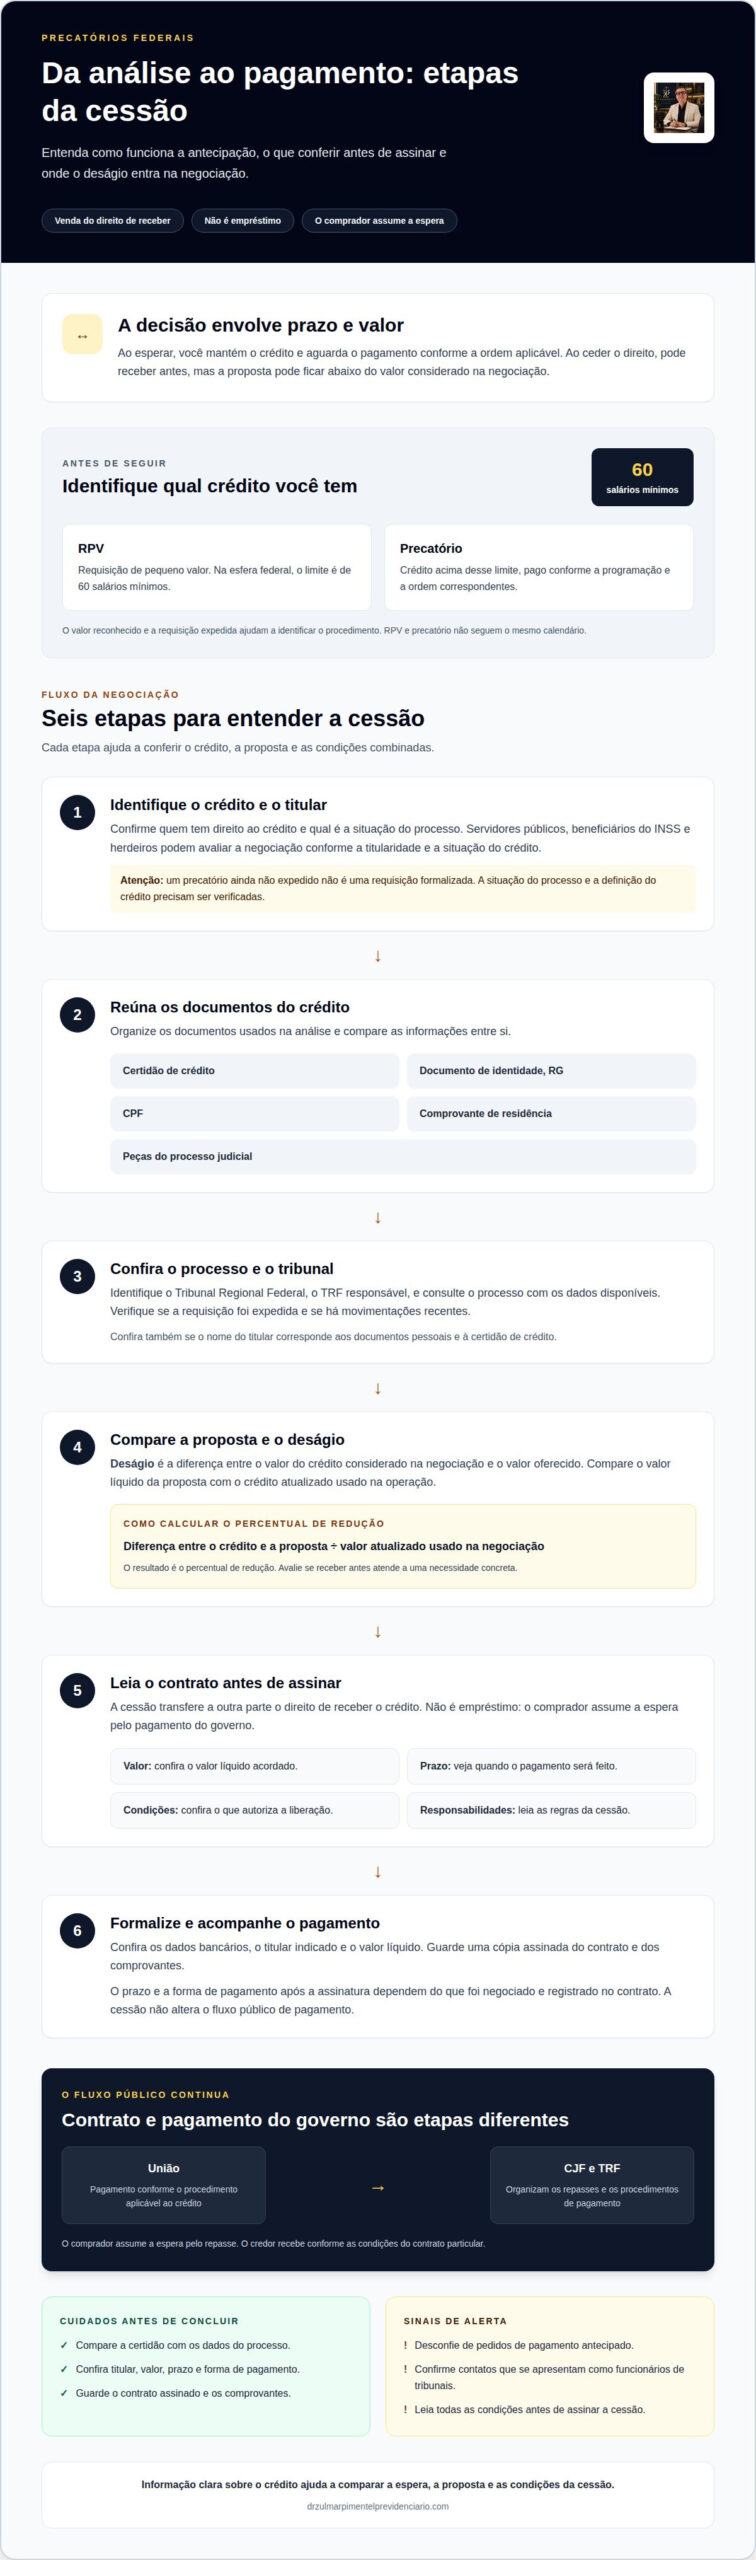
Receber antes pode significar abrir mão de parte do valor a que você tem direito. Na antecipação de precatório federal, o credor cede, ou transfere, o direito de receber o crédito a um comprador, que assume a espera pelo pagamento do governo. Não é um empréstimo: a operação envolve análise dos documentos, avaliação do crédito e formalização da cessão.
É natural querer saber se antecipar vale a pena, principalmente quando o pagamento ainda está na fila. A decisão depende de comparar a necessidade de receber antes com o deságio, isto é, a diferença entre o valor do crédito e o valor oferecido na negociação.
Servidores públicos, beneficiários do INSS e herdeiros de Itaperuna e do Noroeste Fluminense também podem avaliar essa possibilidade quando têm direito a um precatório ou a uma RPV. Neste artigo, explicamos quem pode negociar, como funcionam a análise jurídica e o pagamento, quais fatores influenciam o deságio e que cuidados ajudam a evitar golpes.
Principais conclusões
- Compare a espera pelo pagamento com a possibilidade de receber antes, considerando o deságio e sua necessidade de acesso ao crédito.
- Entenda por que a cessão do precatório é uma venda do direito de receber, não um empréstimo.
- Organize certidão de crédito, documentos pessoais e dados do processo para facilitar as etapas de análise e formalização.
- Servidores, beneficiários do INSS e herdeiros podem avaliar a negociação conforme a titularidade e a situação do crédito.
- Antes de assinar, examine os termos da cessão com cuidado e desconfie de pedidos de pagamento antecipado ou de falsos contatos de tribunais.
Ainda com dúvidas sobre antecipar precatório?
A principal diferença está entre esperar a ordem de pagamento e negociar o crédito para receber antes. Para decidir, compare o prazo provável com a proposta e o deságio, sem confundir precatório com RPV.
Espera na fila ou antecipação
Ao esperar, você mantém a titularidade do crédito e aguarda o pagamento conforme a ordem aplicável. A Constituição Federal trata dos precatórios no artigo 100, e os precatórios federais inscritos devem ser pagos no exercício seguinte, conforme a regra constitucional. O tempo efetivo também depende da situação processual e da programação de pagamento.
Na antecipação, o credor transfere a outra parte o direito de receber, e o comprador assume a espera pelo pagamento do governo. Antes de aceitar uma proposta, compare o valor líquido oferecido com o valor atualizado do seu precatório do INSS e avalie se receber antes atende a uma necessidade concreta. A troca é entre prazo e valor: o recebimento antecipado pode envolver deságio.
Diferenças entre RPV e precatório
A RPV atende créditos judiciais de menor valor; na esfera federal, o limite é de 60 salários mínimos. Acima desse limite, o pagamento é feito por precatório. A diferença considera o valor reconhecido judicialmente, não apenas o nome usado no processo ou a condição do beneficiário.
O procedimento e o prazo também são diferentes. A RPV segue um rito próprio para valores menores, enquanto o precatório federal entra na programação de pagamentos e na ordem correspondente. Para saber qual se aplica, confira o valor reconhecido na decisão e a requisição expedida pelo juízo. Uma RPV não deve ser tratada como se seguisse o mesmo calendário de um precatório.
Precatório comum e alimentar
O precatório alimentar decorre de créditos ligados à subsistência, como valores previdenciários ou remuneratórios. O precatório comum reúne outros créditos judiciais, sem essa classificação. A natureza do crédito consta nos documentos do processo e influencia seu enquadramento na ordem de pagamento.
Essa diferença não significa que o precatório alimentar será pago imediatamente. Para avaliar a espera, confira a natureza registrada, a situação da requisição e eventuais prioridades aplicáveis ao credor. Por exemplo, um crédito do INSS pode ser alimentar, mas continua sujeito ao procedimento de pagamento dos precatórios.
Créditos elegíveis para antecipação
É possível negociar créditos alimentares ou comuns quando há um direito judicial identificado e passível de cessão. Já um precatório federal ainda não expedido não é uma requisição formalizada. Nessa etapa, a situação do processo, a identificação do titular e a definição do crédito são pontos centrais para avaliar a negociação.
O valor recebido depende da proposta: quando há deságio, o valor líquido fica abaixo do crédito considerado na operação. Para calcular o deságio na venda de precatório, subtraia a proposta do valor atualizado usado na negociação e divida a diferença por esse valor. O resultado é o percentual de redução. Examine também as condições do contrato antes de aceitar.
Etapas da negociação, análise jurídica e pagamento
A antecipação consiste em ceder, por contrato, o direito de receber o crédito. Para consultar a situação, identifique o Tribunal Regional Federal (TRF) responsável pelo processo e pesquise com os dados processuais disponíveis.
Negociação e contratação
A primeira etapa é reunir os documentos do crédito e identificar seu titular. Entre os documentos usados estão a certidão de crédito, o RG, o CPF, o comprovante de residência e as peças do processo judicial.
Em seguida, examine a proposta e compare o valor oferecido com o crédito considerado na negociação. Antes de assinar, leia as regras de cessão, o valor líquido, as condições de pagamento e as responsabilidades de cada parte.
Pagamento pela União e órgãos envolvidos
O pagamento de dívidas judiciais federais segue o fluxo aplicável a cada crédito. O Conselho da Justiça Federal (CJF) organiza os repasses dos precatórios federais aos Tribunais Regionais Federais, que conduzem os procedimentos de pagamento em suas jurisdições.
Por isso, a cessão não altera o fluxo de pagamento público. O comprador assume a espera pelo repasse, enquanto o credor recebe conforme as condições do contrato particular. Identificar o TRF competente ajuda a acompanhar o processo e a requisição.
Prazo e forma de pagamento
O prazo para receber após a assinatura depende do que foi negociado e registrado no contrato. Confira quando o pagamento será feito, qual etapa autoriza a liberação e quais documentos precisam estar completos.
A forma de pagamento também deve estar descrita com clareza. Confira os dados bancários, o titular indicado e o valor líquido acordado. Uma divergência entre o contrato e os dados do credor pode exigir correção antes da transferência.
Para acompanhar o precatório no TRF competente, consulte o processo pelo número ou pelos dados disponibilizados pelo tribunal. Verifique se a requisição foi expedida, se a cessão foi registrada e se há movimentações recentes. A consulta processual ajuda a distinguir o andamento do crédito do prazo particular negociado.
Antes de assinar, organize os documentos e confirme cada informação essencial:
- Compare a certidão de crédito com os dados do processo.
- Confira se o nome do titular corresponde aos documentos pessoais.
- Leia as cláusulas sobre valor, prazo e forma de pagamento.
- Guarde uma cópia assinada do contrato e dos comprovantes.
Essa conferência favorece a agilidade documental, mas não altera o calendário do TRF ou da União. Para compreender as condições de antecipação de precatório federal, considere a análise jurídica do crédito e do contrato antes de concluir a cessão.
Antecipar precatório é a mesma coisa que fazer um empréstimo?
Não. A antecipação é uma cessão do crédito judicial, não um empréstimo com parcelas ou saldo a devolver. Compare as propostas pelo valor líquido, pelo deságio e pelas condições contratuais. A tributação depende da origem do crédito e da operação.
Cessão de crédito em vez de empréstimo
Na cessão, o titular transfere a outra parte o direito de receber o precatório ou a RPV. A Constituição Federal permite essa transferência no artigo 100, parágrafo 13, e o Código Civil trata da cessão de crédito nos artigos 286 a 298.
Com a venda formalizada, o comprador assume a espera pelo pagamento do governo. O credor não recebe um empréstimo para depois quitar: recebe o valor negociado pela transferência do crédito.
Essa diferença define o que você precisa conferir. Em um empréstimo, examine parcelas, juros e obrigações de pagamento. Na cessão, leia o valor oferecido, o deságio, a identificação do crédito e as regras para concluir a transferência.
A operação também pode envolver uma RPV federal, desde que o crédito e o titular estejam identificados. Antes de assinar, compare os dados da certidão de crédito com os do processo judicial e confirme quem receberá o pagamento público após a cessão.
Uma análise jurídica especializada ajuda a identificar cláusulas que possam alterar o valor líquido ou as responsabilidades das partes. O contrato deve distinguir claramente a venda do crédito de qualquer obrigação de devolver valores ao comprador.
Impostos e custos da venda
A tributação pode variar conforme a natureza e a origem do crédito, além da diferença entre o valor recebido e o custo considerado na operação. Por isso, não basta comparar a proposta com o valor nominal indicado no processo.
O tratamento fiscal da venda recebeu entendimentos distintos. Em 2022, a 2ª Turma do Superior Tribunal de Justiça entendeu que a venda com deságio não configura acréscimo patrimonial e não gera renda tributável.
Já em 2025, soluções de consulta da Receita Federal sustentaram que a venda pode exigir apuração de ganho de capital. Essa diferença recomenda examinar a situação tributária concreta antes de concluir a cessão.
Também pode haver retenção sobre o próprio precatório: a referência disponível aponta 3% ou aplicação do regime de Rendimentos Recebidos Acumuladamente, conforme o caso. Não trate essa retenção como regra universal nem como cálculo automático do imposto sobre a venda.
Para comparar propostas, peça que cada uma discrimine o valor bruto considerado, o deságio, o valor líquido e eventuais despesas contratuais. Depois, verifique se o tratamento tributário indicado corresponde à origem do crédito e às condições específicas da cessão.
Guarde o contrato, a certidão de crédito e os comprovantes da transferência. Esses documentos ajudam a explicar a operação e seus valores na declaração fiscal, quando necessário. Um advogado deve analisar a cessão antes da assinatura, especialmente se houver divergência entre o contrato e o processo.
Possíveis motivos para antecipar o recebimento
Uma despesa inadiável, como um tratamento ou um reparo urgente na moradia, pode levar o credor a considerar a venda do crédito. Nesse caso, a decisão envolve comparar a necessidade atual com o valor líquido da proposta, não apenas com o valor indicado no processo.
O prazo também pesa. Em um exemplo hipotético, um precatório do INSS na fila pode levar de 1 a 2 anos para ser pago. Quem precisa organizar uma despesa antes desse período pode avaliar a antecipação, considerando que receber antes costuma envolver deságio.
Outro motivo pode ser buscar previsibilidade sobre a disponibilidade do recurso. O pagamento do governo depende do processamento do precatório e de sua programação. Na venda, o credor conhece as condições previstas na proposta e no contrato, inclusive o valor e o momento acordados para o pagamento.
Há situações em que a prioridade legal merece ser examinada antes da cessão. Credores de precatórios federais com 60 anos ou mais podem solicitar prioridade de pagamento, dentro dos limites definidos pela lei. Verificar essa possibilidade ajuda a comparar a espera com uma proposta de venda.
Uma necessidade familiar também pode orientar a decisão. Por exemplo, quem precisa custear cuidados contínuos pode comparar a vantagem de receber antes com a redução decorrente do deságio. O motivo, por si só, não determina se a venda será vantajosa.
O credor também deve avaliar se consegue esperar sem comprometer despesas essenciais. Se a proposta reduzir muito o valor disponível, esperar pode fazer mais sentido. Se a necessidade for imediata, receber antes pode ser uma alternativa, desde que as condições estejam claras.
Para avaliar com cuidado, organize a decisão em etapas:
- Identifique a despesa ou objetivo que exige acesso ao recurso.
- Confira a situação do precatório e eventual prioridade aplicável.
- Compare o valor líquido da proposta com o crédito e o deságio.
- Leia o contrato e confirme o prazo e a forma de pagamento.
Evite decidir apenas pela urgência ou por uma promessa verbal. Uma proposta com pagamento mais rápido, por exemplo, pode reduzir ainda mais o valor líquido. Compare as condições por escrito e verifique se correspondem ao contrato de cessão.
A antecipação não é obrigatória nem a única saída para quem tem um crédito judicial. O ponto central é equilibrar o prazo da fila, a necessidade concreta e o valor que será recebido. Uma decisão informada também considera as prioridades legais e os efeitos da venda sobre o crédito.
Antecipação para servidores, beneficiários do INSS, herdeiros e advogados
Servidores públicos, beneficiários do INSS e herdeiros podem ter créditos judiciais federais, mas a titularidade precisa estar identificada. Para avaliar a possibilidade de venda, comece conferindo quem consta na requisição e nos documentos do processo.
Para o servidor, o crédito pode decorrer de diferenças remuneratórias reconhecidas pela Justiça. Antes de negociar, confira se o precatório está em seu nome, se o valor corresponde aos autos e se há informação sobre cessão anterior. Esses dados ajudam a evitar divergências na identificação do crédito.
O beneficiário do INSS pode ter um precatório alimentar relacionado a valores previdenciários reconhecidos pela Justiça. A análise deve considerar a requisição, a certidão de crédito e a situação processual. Confira, por exemplo, se o titular indicado nos documentos é quem receberia o pagamento.
Quando o credor falece, os herdeiros precisam comprovar sua relação com o crédito e a condição reconhecida no processo. Reúnam os documentos sucessórios e judiciais disponíveis e comparem os nomes com a requisição. Se houver vários herdeiros, a participação de cada um deve estar esclarecida antes da negociação.
O advogado pode orientar juridicamente ou representar o titular com a autorização adequada. Se houver também crédito de honorários, ele deve ser identificado separadamente do valor pertencente ao cliente. Distinguir essas parcelas nos documentos e no contrato evita confusão sobre quem cede cada direito.
Em todos esses casos, siga uma sequência prática antes de aceitar qualquer proposta:
- Identifique o credor indicado no processo e na requisição.
- Reúna a certidão de crédito e os documentos relacionados à titularidade.
- Compare o valor considerado na proposta com os dados do processo.
- Leia no contrato quem cede o crédito e quem receberá o pagamento.
Para os herdeiros, uma situação importante a verificar é a divergência entre o nome do credor falecido e o de quem pretende negociar. Para servidores e beneficiários do INSS, a conferência deve comparar o titular, a origem do crédito e os registros judiciais. Esclareça documentalmente cada diferença antes da assinatura.
A clareza sobre a titularidade protege todas as partes envolvidas. Não basta que um familiar conheça o processo ou que um advogado tenha acompanhado a ação: os documentos precisam mostrar a relação da pessoa com o crédito e sua autorização para negociar, quando necessária.
Se você pretende vender um precatório federal ou do INSS, a análise jurídica pode ajudar a conferir a titularidade e as condições da cessão. Converse sobre a venda do seu precatório antes de assinar o contrato.
Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista: Auxílio-Doença Negado e Aposentadoria por Invalidez, Meu beneficio foi negado pelo INSS
O escritório Dr. Zulmar Pimentel – Advogados Associados pode orientar você quando, além de dúvidas sobre precatórios, há uma questão previdenciária relacionada ao INSS. Isso pode ocorrer, por exemplo, se seu benefício por incapacidade foi negado ou cessado e você precisa entender os caminhos possíveis.
O escritório atua em casos de auxílio-doença negado, hoje chamado de auxílio por incapacidade temporária, aposentadoria por incapacidade permanente, LOAS BPC para idosos, pessoas com deficiência e crianças autistas, auxílio-acidente e auxílio-reclusão. A análise considera os documentos e as circunstâncias do caso, sem promessa de resultado.
Se sua dúvida envolve a cessão de um precatório, confira os documentos e as condições do contrato antes de assinar. Para conversar sobre uma questão previdenciária relacionada ao INSS, entre em contato com o escritório Dr. Zulmar Pimentel – Advogados Associados.
Escolha o próximo passo com clareza
Antes de decidir, transforme a dúvida em uma comparação concreta: o que você precisa resolver agora, quanto do crédito aceita ceder e quais condições estão no contrato? Na antecipação de precatório federal, registrar esses pontos ajuda a manter o foco na sua necessidade.
Separe os documentos do processo e anote as perguntas que ainda precisam de resposta. Uma análise jurídica pode ajudar você a compreender o contrato e os caminhos possíveis antes de assinar.
Artigo elaborado pela equipe do escritório Zulmar Pimentel Sociedade de Advogados, sob a responsabilidade do Dr. Zulmar de Oliveira Pimentel – OAB/RJ 122.895.
Este conteúdo é informativo e não substitui a orientação de um advogado sobre seu caso concreto.
Se você tem dúvidas sobre a cessão do seu precatório, fale com o escritório Zulmar Pimentel Sociedade de Advogados. Atendemos presencialmente em Itaperuna/RJ e online em todo o Brasil. Entre em contato pelo WhatsApp (22) 3822-8313 para conversar sobre os caminhos possíveis.
Perguntas frequentes sobre precatórios federais
Posso antecipar somente uma parte do precatório?
A cessão parcial pode ser considerada quando a parte transferida está claramente delimitada. Antes de concordar, confira como o contrato identifica o trecho cedido e o crédito que continua com você. Se houver mais de um titular, verifique também se a proposta abrange somente sua participação. Uma descrição imprecisa pode gerar dúvidas sobre o que pertence a cada credor.
O que devo fazer se houver mais de um titular do crédito?
Peça que a proposta e o contrato indiquem quem cede os direitos e qual participação está envolvida. Compare essas informações com os registros judiciais e os documentos que identificam os credores. Se os titulares tiverem interesses diferentes, não presuma que uma pessoa possa negociar a parte das demais. Esclarecer a titularidade antes de assinar ajuda a evitar divergências sobre o alcance da operação.
Como proteger meus dados durante a negociação?
Envie somente os documentos necessários para avaliar o crédito e mantenha cópias do que compartilhar. Não forneça senhas, códigos de acesso ou credenciais bancárias para consultar o processo. Guarde mensagens, propostas e versões do contrato recebidas durante a negociação. Se alguém solicitar dados de acesso em nome do tribunal, interrompa o contato e confira as movimentações nos canais oficiais do processo.
Posso cancelar a venda depois de assinar o contrato?
Não presuma que poderá cancelar sem consequências: isso depende das cláusulas assinadas e do estágio da transferência. Antes de firmar o documento, pergunte como o contrato trata a desistência, a correção de dados e eventuais atrasos no pagamento acordado. Se já assinou e surgiu um problema, guarde o contrato e as conversas, identifique a cláusula relacionada e busque orientação jurídica antes de tomar outra medida.