Article by
Dr Zulmar de Oliveira Pimentel
Zulmar de Oliveira Pimentel é advogado (OAB/RJ 122.895) e sócio-administrador da Zulmar Pimentel Sociedade de Advogados. Atua em Direito Previdenciário e Trabalhista, com foco em benefícios negados ou cessados pelo INSS, como auxílio por incapacidade temporária, auxílio-acidente, BPC/LOAS e aposentadorias, e na defesa dos direitos do trabalhador.
Também assessora quem deseja antecipar ou vender precatórios federais e do INSS, com análise do crédito e intermediação segura junto a compradores.
Atendimento em todo o Brasil, de forma on-line.
📍 Rua Tiradentes, nº 14, Centro, Itaperuna/RJ
📲 WhatsApp: (22) 3822-6938
https://www.drzulmarpimentelprevidenciario.com
Receber antes pode significar abrir mão de parte do valor que você receberia no futuro. Para entender como funciona a venda de precatórios, é importante conhecer a cessão do crédito e o deságio, o desconto que reduz a proposta de compra.
É natural querer saber quanto ficará disponível e se vale a pena esperar o pagamento público. A avaliação depende das características do crédito e das condições da negociação. Também é importante distinguir precatório de RPV, pois os prazos e os procedimentos de pagamento são diferentes.
A seguir, explicamos como formalizar a cessão, quais fatores influenciam a proposta e o que observar antes de assinar. Assim, você pode comparar a antecipação com a espera, levando em conta sua situação e suas prioridades.
Principais conclusões
- A cessão transfere o direito de receber o precatório ao comprador, enquanto você recebe uma proposta antecipada.
- O deságio reduz o valor oferecido e pode variar conforme a espera, o ente devedor e as características do crédito.
- Entender como o Imposto de Renda pode incidir ajuda a avaliar o valor líquido envolvido na operação.
- Comparar a venda de um precatório com a de uma RPV ajuda a considerar os diferentes prazos e condições de recebimento.
- Antes de assinar, confira os termos da cessão e compreenda como honorários e demais descontos afetam o valor que ficará com você.
MAS COMO FUNCIONA A VENDA DE PRECATÓRIOS?
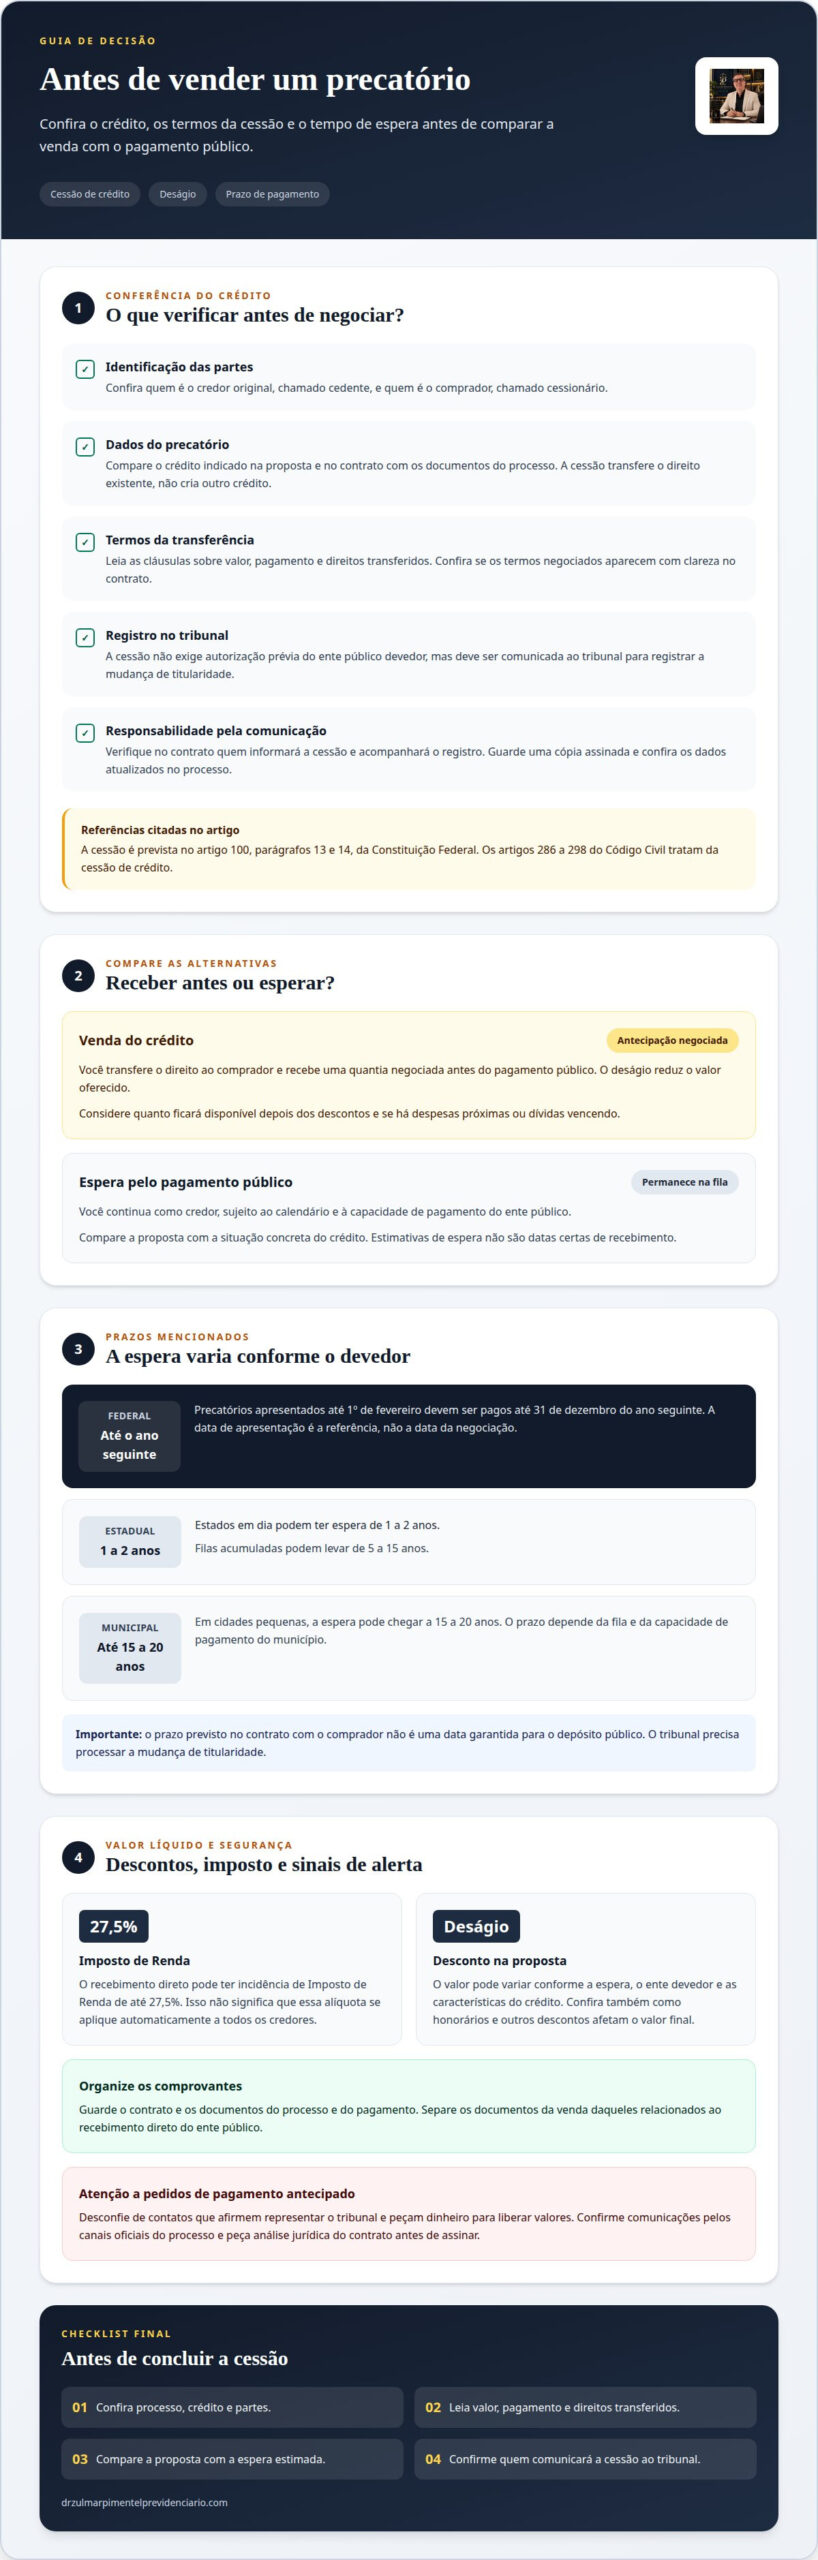
Precatório é uma ordem de pagamento expedida contra o poder público após uma condenação judicial. Na venda, o credor transfere esse direito por meio de uma cessão de crédito, e a comunicação ao tribunal permite registrar a mudança de titularidade.
Etapas da cessão do crédito
O processo começa com a identificação do credor original, chamado cedente, e do comprador, chamado cessionário. Em seguida, as partes conferem os dados do precatório e definem as condições da transferência. A cessão não cria outro crédito: transfere ao comprador o direito que pertencia ao beneficiário original.
Antes de aceitar a proposta, compare o valor negociado com os documentos do processo e verifique se o contrato identifica corretamente o crédito. Os artigos 286 a 298 do Código Civil tratam da cessão de crédito. Essa conferência ajuda a evitar divergências entre o que foi negociado e o que será transferido.
Contrato e assinatura da cessão
A formalização da cessão deve ser tratada com atenção, com registro claro dos termos acordados. O documento deve identificar cedente e cessionário, indicar o precatório negociado e descrever as condições acordadas. Leia com atenção as cláusulas sobre o valor, o pagamento e os direitos transferidos ao comprador.
O artigo 100, §§ 13 e 14, da Constituição Federal prevê a cessão de precatórios. A Lei nº 9.469/1997 também é apontada entre as normas relacionadas ao tema. Guarde uma cópia assinada e confira se os dados do processo correspondem aos descritos no contrato antes de concluir a operação.
Impostos sobre a cessão e o recebimento
O recebimento direto do precatório pelo credor pode ter incidência de Imposto de Renda de até 27,5%. Esse percentual não significa que todo credor pagará automaticamente essa alíquota. A tributação depende da situação e da natureza dos valores recebidos, por isso mantenha os documentos do processo e do pagamento organizados.
Sobre a cessão, o entendimento do Superior Tribunal de Justiça é que a transferência do crédito não configura ganho de capital. Isso não dispensa guardar o contrato e os comprovantes para a declaração do Imposto de Renda. Separe os documentos da venda daqueles relativos ao recebimento que ocorreria diretamente do ente público.
Autorização judicial e comunicação ao tribunal
A cessão não depende de autorização prévia do ente público devedor. Ainda assim, o tribunal responsável pelo processo deve ser comunicado para registrar a transferência e identificar o novo titular do crédito. Essa etapa é distinta da assinatura do contrato e permite atualizar os dados do precatório no processo.
Confira no contrato quem ficará responsável por comunicar a cessão e acompanhar o registro. Depois, verifique se os dados atualizados no processo identificam corretamente o cessionário. Assim, fica clara a diferença: não é necessária autorização prévia do devedor, mas a transferência deve ser informada ao tribunal.
Qual é o prazo para o pagamento do precatório após a negociação?
A Constituição Federal, no artigo 100, prevê fila cronológica para o pagamento de precatórios pelo ente público devedor. Na venda, os riscos incluem atraso no processamento e golpes; confira os documentos do processo, leia o contrato e não pague valores antecipados para liberar o crédito.
Prazo para receber o pagamento
Separe o prazo combinado com o comprador do calendário de pagamento do governo. O contrato trata da quantia antecipada, enquanto o precatório continua sujeito às etapas do processo e ao registro da cessão. O prazo contratual não deve ser confundido com uma data garantida para o depósito público.
No âmbito federal, precatórios apresentados até 1º de fevereiro devem ser pagos até 31 de dezembro do ano seguinte. A data relevante é a apresentação, não o dia em que você negocia o crédito. Confira essa informação nos registros do processo e considere se a apresentação ocorreu antes ou depois do corte.
Após a cessão, o pagamento público é depositado em juízo, e a nova credora pode levantar o valor. O tribunal precisa processar a mudança de titularidade. Por isso, acompanhe se a comunicação da cessão foi juntada ao processo e se os dados da nova titular aparecem corretamente.
Para créditos estaduais e municipais, o prazo depende da fila e da capacidade de pagamento do devedor. Estados em dia podem ter espera de 1 a 2 anos; filas acumuladas podem levar de 5 a 15 anos. Em municípios, a espera pode chegar a 15 a 20 anos em cidades pequenas.
Venda imediata ou espera pelo pagamento
A venda troca o direito ao valor futuro por uma quantia negociada para recebimento antecipado. Se esperar, você permanece como credor na fila, mas depende do calendário e da capacidade de pagamento do ente público. Compare a proposta com a situação concreta do crédito, não apenas com o valor inicialmente indicado.
Antes de decidir, considere se há despesas próximas, dívidas vencendo ou planos que dependem de recursos disponíveis agora. Em seguida, avalie quanto do crédito ficará com você após os descontos e compare esse resultado com a espera estimada. Uma necessidade imediata pode pesar mais do que um gasto que pode ser adiado.
O risco de atraso também varia conforme o devedor. A fila estadual acumulada e a previsão de pagamento municipal podem influenciar a avaliação de uma proposta. Confira a posição do precatório e a situação do ente responsável, sem tratar estimativas de espera como datas certas de recebimento.
Desconfie de contatos que afirmem representar o tribunal e solicitem pagamento antecipado para liberar valores. Confirme qualquer comunicação pelos canais oficiais do processo e peça análise jurídica do contrato antes da assinatura. Se estiver avaliando antecipar um precatório federal, você pode conversar sobre a cessão do crédito com atenção às condições registradas.
Deságio em precatórios federais, estaduais e municipais
O deságio reduz a proposta em relação ao crédito atualizado. Para calcular o valor, considera-se o montante bruto corrigido e os juros, aplicando-se depois o desconto negociado.
Como o deságio varia entre precatórios federais, estaduais e municipais?
A esfera do ente devedor influencia a proposta porque o prazo esperado e o risco de pagamento variam. Um crédito federal, estadual ou municipal pode receber ofertas diferentes, mesmo quando os valores atualizados são semelhantes.
Também importa saber se o precatório é alimentar, ligado a verbas como benefícios, ou comum, decorrente de outras dívidas. Ao comparar propostas, identifique o ente responsável, a natureza do crédito e a previsão de espera considerada. Esses elementos ajudam a entender o deságio e evitam comparar operações com características distintas.
Como calcular o preço de venda?
O cálculo parte do valor bruto atualizado pela correção monetária e pelos juros. Em seguida, aplica-se o deságio indicado na proposta. Assim, o preço oferecido pode ser diferente tanto do valor original registrado no processo quanto do total atualizado que seria pago na fila pública.
Peça uma discriminação clara da base usada: valor atualizado, descontos considerados e quantia líquida oferecida. Por exemplo, se uma proposta considera apenas o valor original e outra usa o crédito corrigido, os resultados não são diretamente comparáveis. Confira também se honorários ou outros valores já foram descontados.
Quais fatores influenciam o deságio na venda ou antecipação?
O tempo estimado até o pagamento pesa na avaliação: uma espera maior pode aumentar o risco assumido pelo comprador. A análise também considera a capacidade de pagamento do ente devedor e a margem operacional da empresa compradora. Esses fatores ajudam a explicar diferenças entre propostas para créditos semelhantes.
A natureza municipal, estadual ou federal do precatório também pode alterar a oferta. Verifique se o cálculo considera a posição e os dados atuais do crédito, além da classificação como alimentar ou comum. A antecipação reduz a espera, mas envolve aceitar um valor inferior ao crédito integral projetado.
Como atualizar o valor do precatório com juros e correção monetária?
Para avaliar a atualização, use como referência os cálculos do processo e observe o período considerado. O valor atualizado reúne o crédito bruto, a correção monetária e os juros aplicáveis. A proposta de cessão usa essa base para calcular o deságio, por isso divergências nos dados podem alterar o resultado.
Compare a memória de cálculo, documento que detalha as etapas e os valores considerados, com a proposta recebida. Confira se ambas usam o mesmo crédito, período de atualização e situação processual. Se a base divergir, peça a explicação dos critérios antes de decidir. Essa conferência ajuda a entender como o deságio afeta o valor líquido oferecido.
Proposta comercial e fatores que influenciam o valor
A proposta define quanto o credor recebe pela cessão e quais direitos transfere ao comprador. Compare o valor líquido, os descontos e as condições para concluir a negociação.
Como a nova credora calcula a proposta?
O comprador considera o crédito atualizado, a espera prevista e o risco de pagamento do ente público. Também avalia se o precatório é federal, estadual ou municipal e se tem natureza alimentar ou comum. Essas características ajudam a explicar por que propostas para créditos semelhantes podem ter valores diferentes.
Peça uma proposta por escrito, com a base do cálculo e cada abatimento identificados. Confira se o documento considera o mesmo precatório, os dados processuais atuais e a titularidade correta. Se a oferta informa apenas um valor final, sem explicar os critérios, solicite a discriminação antes de decidir.
A idade do credor também pode influenciar a avaliação: a preferência legal a partir de 60 anos pode reduzir a espera considerada na proposta. Confira se essa condição aparece corretamente nos registros do processo e se foi considerada no cálculo apresentado.
O que considerar ao trocar o crédito por liquidez imediata?
Na cessão, o credor abre mão de receber o valor integral futuro em troca de liquidez imediata. Essa escolha pode fazer sentido para quem precisa organizar uma dívida ou executar um projeto, mas exige comparar a necessidade atual com o valor que deixará de receber no futuro.
Antes de aceitar, liste as dívidas que pretende quitar e as despesas previstas para o projeto. Depois, compare esse planejamento com o valor líquido da proposta e com a espera estimada na fila pública. Por exemplo, uma dívida com vencimento próximo pode pesar mais do que uma reforma que pode ser adiada.
O contrato deve esclarecer que, após a transferência, o comprador assume o direito ao crédito. Leia as cláusulas sobre quitação, responsabilidades e pagamento para não contar com recursos que o documento não prevê. A decisão deve considerar seu orçamento e as consequências de ceder o precatório.
Como verificar compradores e comparar propostas?
Para avaliar uma oferta, confira a identificação do comprador, os dados do processo e a forma de pagamento descrita no contrato. Compare propostas com a mesma base de cálculo, não apenas pelo valor final. Observe também os prazos, as condições para efetivar a cessão e as obrigações atribuídas a você.
Use os dados do tribunal para conferir se o precatório e a titularidade correspondem ao que aparece nos documentos. Peça explicação para cada desconto e compare a proposta com os registros processuais. Uma diferença pode decorrer da espera projetada, da esfera do governo ou da natureza do crédito.
Antes de assinar, leia o contrato completo e guarde cópias da proposta, dos comprovantes e das comunicações. Não faça pagamentos antecipados para liberar o crédito nem confie em contatos que se apresentam como funcionários do tribunal. A conferência dos documentos ajuda a distinguir uma negociação formal de uma abordagem suspeita.
Diferenças entre a venda de RPV e de precatório
Antes de negociar, identifique se o crédito foi expedido como RPV ou precatório. Essa classificação muda o prazo de pagamento pelo ente público e pode influenciar se vale a pena antecipar o recebimento.
Qual é a diferença no prazo de pagamento?
A RPV é paga em até 60 dias contados da expedição, conforme a regra informada para esse tipo de requisição. O precatório segue a fila de pagamento do ente devedor e pode exigir espera maior. Por isso, compare o prazo provável do seu crédito antes de considerar uma cessão.
Essa diferença afeta a decisão prática. Se você tem uma RPV expedida, o prazo de pagamento público pode estar próximo em comparação com a espera de um precatório. Na análise, confira a data de expedição, a modalidade registrada no processo e se há alguma etapa pendente no tribunal.
Quando a venda pode fazer sentido em cada caso?
Na cessão, você troca o direito de receber no futuro por uma quantia antecipada, sujeita às condições da proposta. Para um precatório com espera prolongada, essa alternativa pode oferecer acesso mais rápido ao crédito, mas envolve deságio. Na RPV, o prazo legal de até 60 dias deve entrar na comparação.
Não conclua que vender uma RPV ou um precatório é sempre melhor. Compare o valor líquido oferecido com o tempo que falta para o pagamento público. Considere também se você precisa do recurso agora ou consegue esperar a tramitação normal. O cálculo deve partir da situação específica do processo.
Quais etapas jurídicas devem ser conferidas?
Primeiro, localize no processo a requisição expedida pelo tribunal e confirme se ela é RPV ou precatório. Depois, confira quem é o ente devedor e se o crédito está em nome de quem pretende negociar. Esses dados ajudam a evitar uma proposta baseada em modalidade ou titularidade incorreta.
Em seguida, leia o contrato de cessão e veja se ele identifica claramente o crédito transferido. Compare o valor ofertado, as condições de pagamento e as responsabilidades previstas. Como a cessão altera quem receberá o crédito, confira os documentos com orientação jurídica antes de assinar.
Como comparar as duas alternativas com segurança?
Organize a comparação em três pontos: modalidade do crédito, prazo estimado de pagamento e valor líquido da proposta. Para a RPV, considere o prazo de até 60 dias desde a expedição. Para o precatório, observe a posição na fila e o calendário do ente público responsável.
Desconfie de quem promete liberar valores mediante pagamento antecipado ou se apresenta como funcionário do tribunal. A decisão deve se apoiar nos documentos processuais e em um contrato compreensível. Se ainda estiver avaliando uma cessão, converse sobre a antecipação do seu precatório com atenção às condições registradas.
Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista: Auxílio-Doença Negado e Aposentadoria por Invalidez, Meu beneficio foi negado pelo INSS
O escritório Dr. Zulmar Pimentel – Advogados Associados presta assessoria a quem avalia vender ou antecipar um precatório federal ou do INSS. A análise considera os documentos do processo, a titularidade do crédito, os termos da proposta e as condições previstas no contrato de cessão.
Esse apoio pode ajudar a comparar o valor líquido oferecido com a espera pelo pagamento público e a compreender os efeitos da transferência. Antes de assinar, é importante entender quais direitos serão cedidos e como o comprador assumirá o crédito. A decisão depende dos documentos e das necessidades de quem vende.
Para conversar sobre a antecipação de um precatório, entre em contato com o escritório pelo WhatsApp (22) 3822-8313.
Decida com clareza o próximo passo
Compreender como funciona a venda de precatórios é parte da decisão, mas também vale pensar no que você precisa resolver agora. Compare a utilidade de receber antes com o direito que será transferido e com as condições registradas no contrato.
Antes de assinar, organize os documentos do processo e anote suas dúvidas sobre descontos, pagamento e responsabilidades futuras. A análise jurídica do contrato pode ajudar você a entender os efeitos da cessão e a avaliar se ela atende às suas necessidades. A decisão depende das circunstâncias e dos documentos do seu caso.
Artigo elaborado pela equipe do escritório Zulmar Pimentel Sociedade de Advogados, sob a responsabilidade do Dr. Zulmar de Oliveira Pimentel, OAB/RJ 122.895.
Este conteúdo é informativo e não substitui a orientação de um advogado sobre o seu caso concreto.
Se deseja conversar sobre a antecipação de um precatório, entre em contato com Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista pelo WhatsApp (22) 3822-8313. Uma decisão bem informada começa com a compreensão dos documentos e dos termos envolvidos.
Perguntas frequentes sobre a venda de precatórios
O que é cessão de crédito?
Cessão de crédito é a transferência do direito de receber uma dívida para outra pessoa. No caso de um precatório, quem vende é o cedente, e quem compra passa a ser o titular do crédito cedido. Antes de assinar, confira se o contrato descreve claramente qual crédito está sendo transferido e quais responsabilidades permanecem com você.
Por que antecipar?
Antecipar pode ajudar quando você precisa organizar uma despesa próxima ou acessar recursos antes do pagamento público. Por exemplo, quem tem uma dívida vencendo pode considerar a proposta para planejar como quitá-la. A decisão exige comparar essa necessidade com o valor líquido oferecido e o direito futuro que será transferido. A antecipação não é obrigatória.
Quais documentos preciso fornecer para vender meu precatório?
Para iniciar uma avaliação, organize seus documentos pessoais e os dados que identificam o processo, como o número dos autos e a requisição de pagamento. Os cálculos mais recentes e documentos que comprovem a titularidade do crédito também podem ajudar. Antes de enviar arquivos pessoais, confirme quem os receberá e use canais seguros para compartilhar informações.
Vendi meu precatório: e agora, o que acontece?
Depois de formalizada a cessão, o comprador assume o direito previsto no contrato, e a transferência deve ser informada ao tribunal responsável. Guarde uma cópia do contrato, dos comprovantes e da comunicação sobre a mudança de titularidade. Se receber mensagens posteriores sobre o mesmo crédito, compare os dados com os documentos assinados antes de fornecer informações ou aceitar novas condições.
Por quanto se vende um precatório e qual é o deságio médio?
O valor depende do crédito atualizado, do tempo estimado de espera, do ente devedor e da natureza do precatório. Não use uma proposta isolada como referência automática para outro processo. Para comparar ofertas, confira se ambas consideram a mesma base de cálculo, os mesmos descontos e o valor líquido que será pago a você.
Quais documentos são necessários para vender um precatório?
Separe documentos de identificação, comprovante de endereço, dados bancários e documentos do processo que mostrem o crédito e sua titularidade. A requisição e os cálculos atualizados também podem ajudar a entender a proposta. Organize os arquivos antes de compartilhá-los e mantenha cópias. Se houver representante ou sucessor envolvido, reúna também os documentos que comprovem essa condição.
Quais impostos incidem sobre a venda de precatórios e como declarar no Imposto de Renda?
O recebimento do precatório diretamente do ente público pode estar sujeito ao Imposto de Renda, com incidência de até 27,5%. A cessão do crédito não é tratada como ganho de capital segundo entendimento do Superior Tribunal de Justiça. Guarde contrato, comprovantes e informes relacionados à operação para preencher a declaração conforme os documentos e o tratamento tributário aplicável.