
Article by
Dr Zulmar de Oliveira Pimentel
Zulmar de Oliveira Pimentel é advogado (OAB/RJ 122.895) e sócio-administrador da Zulmar Pimentel Sociedade de Advogados. Atua em Direito Previdenciário e Trabalhista, com foco em benefícios negados ou cessados pelo INSS, como auxílio por incapacidade temporária, auxílio-acidente, BPC/LOAS e aposentadorias, e na defesa dos direitos do trabalhador.
Também assessora quem deseja antecipar ou vender precatórios federais e do INSS, com análise do crédito e intermediação segura junto a compradores.
Atendimento em todo o Brasil, de forma on-line.
📍 Rua Tiradentes, nº 14, Centro, Itaperuna/RJ
📲 WhatsApp: (22) 3822-6938
https://www.drzulmarpimentelprevidenciario.com
Para avaliar compradores seguros de precatórios federais, nós recomendamos observar a identificação da empresa, a clareza da proposta e as condições do contrato. Uma proposta confiável deve explicar quanto você receberá, como será feito o pagamento e se a operação é uma venda ou um empréstimo.
É compreensível querer antecipar um crédito que pode demorar a ser pago. Mas aceitar a primeira oferta sem entender o deságio e as obrigações previstas no contrato pode gerar dúvidas e riscos.
Nós explicamos como comparar propostas, quais cuidados tomar antes de assinar e como funciona a comunicação da cessão ao tribunal e ao ente devedor. Você também entenderá quando a venda pode fazer sentido diante da espera pelo pagamento, considerando os documentos e as condições do precatório.
Principais conclusões
- Entenda quais documentos e formalidades integram a cessão do crédito e por que a comunicação ao tribunal importa.
- Aprenda a distinguir uma venda definitiva de uma operação estruturada como empréstimo.
- Saiba quais aspectos da empresa compradora e do contrato merecem análise jurídica cuidadosa.
- Compare propostas pelo valor líquido a receber, pelo deságio e pelas condições de pagamento.
- Reconheça sinais de alerta, como cláusulas pouco claras, cobranças antecipadas e contatos de falsos representantes do tribunal.
Como formalizar a cessão de um precatório federal?
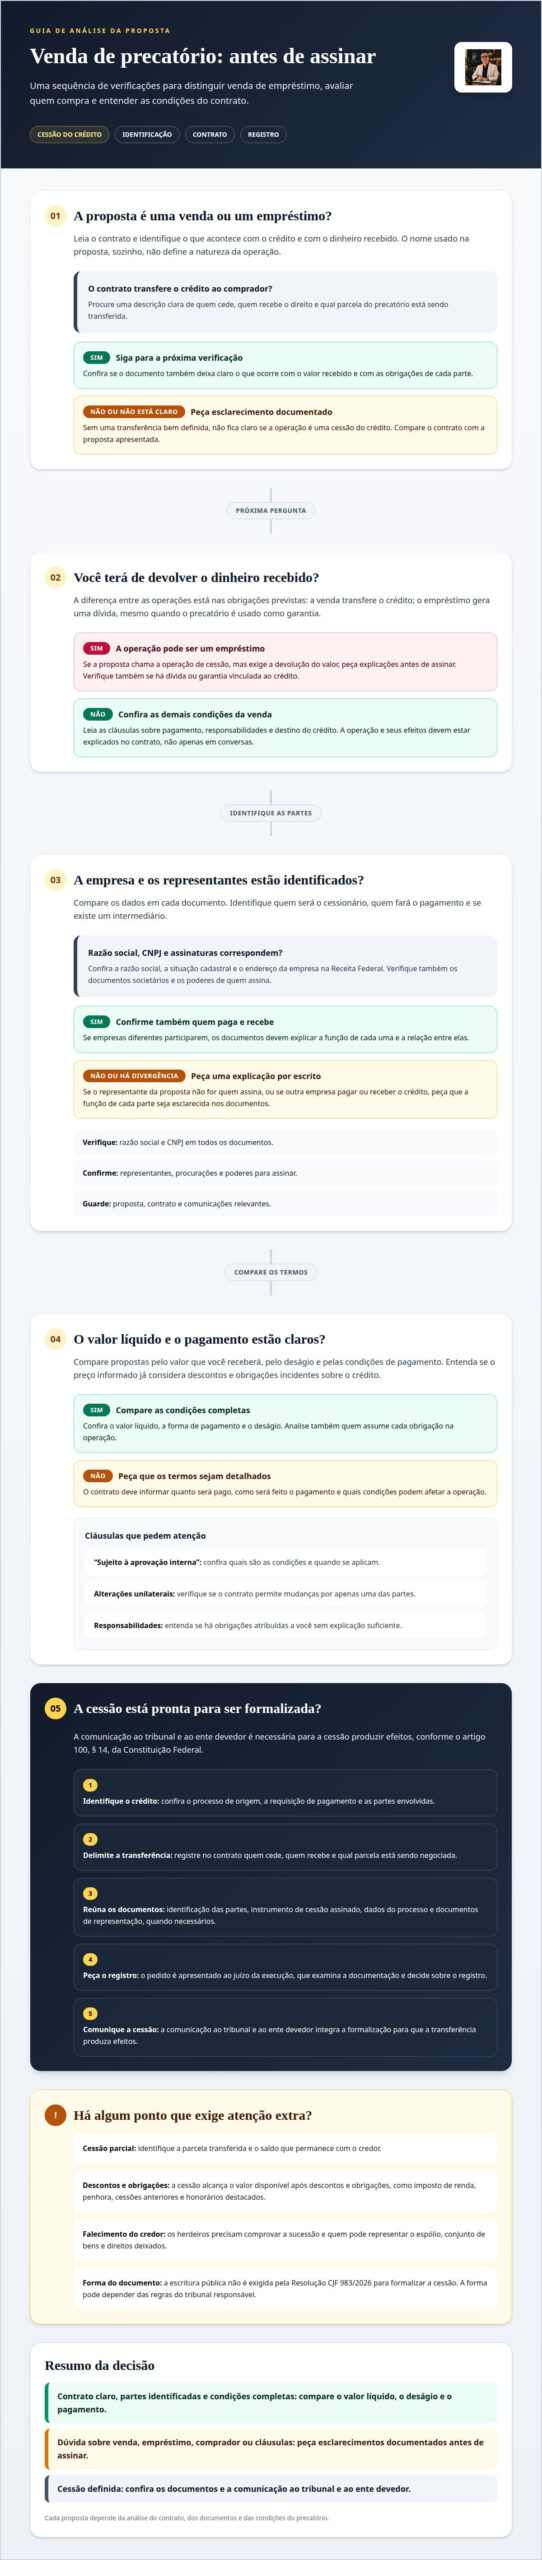
Nós explicamos que a cessão precisa ser comunicada ao tribunal e ao ente devedor para produzir efeitos, conforme o artigo 100, § 14, da Constituição Federal. Na Justiça Federal, o juiz da execução analisa e defere o registro, segundo a Resolução CJF 983/2026, art. 21, § 1º.
Nosso escritório orienta que a formalização comece pela identificação do crédito, do processo de origem e das partes envolvidas. O contrato deve indicar quem cede e quem recebe o direito, delimitar a parcela transferida e registrar as condições acordadas. Assim, o pedido encaminhado ao tribunal corresponde ao que foi assinado.
Esclarecemos que a escritura pública não é exigida pela Resolução CJF 983/2026 para formalizar a cessão. Porém, a Resolução CNJ 303/2019, art. 42, § 5º, permite que cada tribunal estabeleça essa exigência em regulamento próprio. Portanto, a forma do documento depende das regras aplicáveis no tribunal responsável pelo precatório.
Em geral, o pedido reúne documentos que comprovam a identidade das partes, a titularidade do crédito e os termos da transferência. Nós recomendamos identificar corretamente o processo para vincular a cessão ao precatório certo.
- Documentos de identificação do credor e do cessionário.
- Contrato ou instrumento de cessão assinado pelas partes.
- Dados do processo e da requisição de pagamento.
- Documentos que demonstrem poderes de representação, quando alguém assina por outra pessoa.
Depois da assinatura, o pedido de registro é apresentado ao juízo da execução, seguindo o procedimento do Tribunal Regional Federal competente. O juiz examina a documentação e decide sobre o registro. A comunicação ao ente devedor e ao tribunal é necessária para que a cessão produza efeitos, como prevê o artigo 100, § 14, da Constituição Federal.
Se a transferência for parcial, nós orientamos que o documento identifique a parte cedida e o saldo que permanece com o credor. A cessão só alcança o valor disponível após descontos e obrigações, como imposto de renda, penhora, cessões anteriores e honorários destacados, conforme a Resolução CJF 983/2026, art. 22.
Quando o credor falece, os herdeiros precisam comprovar a sucessão e identificar quem pode representar o espólio, ou seja, o conjunto de bens e direitos deixados. Os documentos devem permitir ao tribunal reconhecer os titulares e a parcela que cada um pode negociar. Nós alertamos que, se alguém assinar sem poderes de representação, o registro da cessão pode ser impedido.
A cessão transfere ao comprador o direito indicado no contrato. Já um empréstimo cria uma obrigação de devolução, mesmo quando o crédito é usado como garantia. Por isso, recomendamos que, antes de assinar, você entenda a natureza da operação e as cláusulas sobre pagamento e responsabilidades.
Como avaliar a empresa compradora e diferenciar venda de empréstimo?
Nós recomendamos começar identificando a natureza da operação no documento apresentado. Na venda, o contrato transfere o crédito ao comprador; no empréstimo, você recebe recursos e assume uma dívida. Se a proposta chama a operação de cessão, mas prevê a devolução do valor recebido, peça esclarecimentos antes de assinar.
Confira também se a empresa que negocia é a mesma que aparece como compradora no contrato. Consulte o CNPJ na Receita Federal e compare a razão social, a situação cadastral e o endereço com os documentos da operação. Se outra pessoa jurídica fizer o pagamento ou receber o crédito, o contrato deve explicar a função de cada parte.
A análise dos sócios e representantes ajuda a confirmar quem pode agir em nome da empresa. Confira os documentos societários e a autorização de quem assina. Uma procuração, por exemplo, deve indicar os poderes concedidos. Se o representante da proposta for diferente de quem assina o contrato, peça uma explicação documentada.
Nós sugerimos avaliar o histórico comercial por registros públicos, materiais institucionais e informações consistentes sobre a atuação da empresa. Confira se o nome empresarial, a atividade descrita e os dados de contato são coerentes entre os documentos. Um anúncio ou depoimento isolado não substitui essa verificação.
Empresas compradoras, fundos e securitizadoras podem participar da negociação de formas distintas. Identifique quem será o cessionário, quem fará o pagamento e quem receberá o crédito. Se houver um intermediário, o contrato ou um documento complementar deve explicar sua função e sua relação com as partes.
- Compare a razão social e o CNPJ em cada documento.
- Identifique os representantes e os poderes usados na assinatura.
- Confirme quem aparece como comprador e quem fará o pagamento.
- Guarde a proposta, o contrato e as comunicações relevantes.
Nosso escritório pode comparar a proposta, o contrato e os documentos societários para verificar se são coerentes. A análise também pode identificar cláusulas que condicionem o pagamento a eventos pouco definidos, autorizem alterações unilaterais ou transfiram responsabilidades sem explicação. Por exemplo, a expressão “sujeito à aprovação interna” deve vir acompanhada de condições compreensíveis.
Antes de assinar, confira se o documento informa o destino do crédito após a transferência e o que acontece se a operação não for concluída. Esses pontos ajudam a distinguir uma compra efetiva de uma estrutura que mantém você responsável por uma dívida. As condições precisam estar claras no contrato, não apenas nas conversas com a empresa.
Quais regras se aplicam à venda de precatórios federais?
Nós comparamos a venda direta, o leilão e a intermediação pelo valor líquido, pelas condições e por quem assume cada obrigação. Para avaliar a situação, examinamos o processo e os registros do tribunal, incluindo a ordem de pagamento e a previsão. A estimativa considera a posição cronológica, a natureza alimentar e a programação orçamentária.
Imposto de Renda sobre a venda
O Imposto de Renda pode incidir sobre ganho de capital, isto é, ganho apurado na transferência do crédito. A Receita Federal defendeu esse entendimento em soluções de consulta de 2025. Já a Segunda Turma do STJ, em decisão de 2022, entendeu que a venda com deságio não gera renda tributável.
Essa diferença importa porque a decisão do STJ não obriga a Receita Federal. O tratamento tributário pode depender da operação e da forma como o crédito foi adquirido e transferido. Orientamos guardar o contrato e os comprovantes da negociação, para que possamos analisar a questão tributária conforme os fatos específicos.
Deságio na venda do precatório
Deságio é a diferença entre o valor considerado para o crédito e o montante oferecido na venda. É a redução aceita pelo credor para receber antes do pagamento público. Nós recomendamos que a proposta explique a base de cálculo e informe a quantia líquida correspondente, não apenas apresente um percentual.
Ao avaliar a proposta, consideramos a situação do processo, a previsão de pagamento e as obrigações que podem reduzir o crédito disponível. Penhora, honorários destacados e cessões anteriores, por exemplo, podem alterar o montante negociável. Para comparar propostas, nós verificamos quais elementos foram incluídos no cálculo, em vez de considerar apenas o maior percentual anunciado.
Modalidades de venda do precatório
Na venda direta, credor e comprador negociam as condições; no leilão, as propostas disputam a aquisição; na intermediação, um terceiro aproxima as partes. Nós comparamos o valor líquido, as responsabilidades, o prazo contratual e a identidade de quem compra. A modalidade, por si só, não mostra se a proposta é mais vantajosa.
A cessão de crédito está prevista nos artigos 286 a 298 do Código Civil. O artigo 100, §§ 13 e 14, da Constituição Federal prevê a transferência e a comunicação da cessão. Esses dispositivos nos ajudam a avaliar se a proposta descreve uma transferência de crédito, em vez de uma obrigação de empréstimo.
Desconfie de promessas de pagamento garantido ou de cobranças antecipadas para liberar valores. Também tenha cautela com quem se apresenta como funcionário do tribunal e pede dados bancários ou códigos de acesso. Nós analisamos a operação com base nos documentos, nas condições contratuais e nos registros processuais. Mensagens ou símbolos oficiais, sozinhos, não comprovam a identidade de quem entrou em contato.
Como comparar propostas para vender um precatório federal?
Nós recomendamos comparar o valor líquido, os descontos e as condições de pagamento de cada proposta. A análise jurídica do crédito ajuda a entender por que as ofertas podem ser diferentes.
Fatores que influenciam a proposta
O valor oferecido considera a situação do processo, a posição do crédito e as condições previstas para pagamento. Um precatório com pendências, penhora ou cessão anterior pode ter valor disponível diferente do total indicado no processo. O comprador também pode considerar a natureza do crédito e o tempo estimado de espera.
Para examinar esses pontos, nós analisamos documentos como a requisição de pagamento, os dados do processo e eventuais registros de descontos ou bloqueios. Confirmar o trânsito em julgado, quando necessário para a negociação, ajuda a verificar se a decisão se tornou definitiva. Informações incompletas podem dificultar a análise jurídica e alterar a proposta.
Valor líquido e descontos transparentes
Valor líquido é quanto você receberá depois dos descontos discriminados na proposta. Não basta comparar o percentual anunciado sobre o crédito: a oferta deve mostrar a quantia efetivamente destinada ao credor e explicar cada abatimento.
O cálculo considera obrigações que podem reduzir o crédito disponível, como imposto de renda, penhora, cessões anteriores e honorários destacados. A Resolução CJF 983/2026, art. 22, prevê que a cessão alcança apenas o valor disponível depois desses descontos e obrigações. Uma proposta clara separa esses itens e indica quem será responsável por cada etapa.
Nós orientamos organizar as propostas lado a lado e comparar os seguintes pontos:
- Valor líquido que você receberá e forma de pagamento.
- Deságio aplicado e base usada para calculá-lo.
- Descontos, obrigações e eventuais custos descritos no documento.
- Condições para conclusão da cessão e consequências de atraso.
O comprador pode apresentar a oferta como percentual do crédito, mas você precisa saber qual quantia líquida esse percentual representa. O mercado também pode avaliar créditos de diferentes valores conforme seus critérios e a situação jurídica de cada precatório. Não existe uma proposta única que sirva para todos os credores.
Com nosso apoio profissional, nós comparamos o processo, os documentos, a identidade do devedor e as condições comerciais. Se duas propostas divergirem, a diferença pode decorrer da previsão de pagamento, dos descontos considerados ou das obrigações contratuais. Nós podemos esclarecer esses pontos e verificar se o documento corresponde à operação apresentada.
Como funciona a compra de precatórios federais?
Nosso escritório explica que o credor pode vender o crédito antes do pagamento, cedendo ao comprador o direito negociado. Essa operação permite antecipar o recebimento, mas envolve deságio: o valor recebido fica abaixo do crédito transferido. Uma empresa especializada avalia o processo, os documentos e as condições do precatório para formular uma proposta.
Orientamos que a espera pode durar anos após a expedição, pois o pagamento depende da ordem cronológica, da natureza do crédito e da disponibilidade orçamentária da União. Na regra constitucional, precatórios apresentados até 1º de fevereiro devem ser pagos até o fim do exercício seguinte. Essa previsão ajuda a contextualizar o prazo, mas não elimina a espera por pagamentos já sujeitos à programação orçamentária.
Antes da venda, avaliamos a situação do processo e confirmamos a titularidade do crédito. Também consideramos se há descontos, bloqueios ou direitos de terceiros que afetem a parcela disponível. Essa análise evita tratar o valor indicado no processo como se fosse necessariamente o valor que o credor pode transferir.
Em geral, analisamos etapas como estas:
- Identificar o processo e a requisição de pagamento correspondente.
- Verificar se o crédito pertence ao credor que pretende negociar.
- Examinar a ordem de pagamento, a natureza do precatório e eventuais pendências.
- Apresentar as condições da cessão e o valor líquido oferecido.
O comprador assume os direitos transferidos e aguarda o pagamento conforme as regras aplicáveis ao precatório. Para o credor, a vantagem é receber antes, sem depender da data em que a União quitará o crédito. A desvantagem é aceitar um valor menor que o montante esperado em troca dessa antecipação.
Explicamos que a natureza alimentar pode influenciar a ordem e as prioridades de pagamento. O credor com 60 anos ou mais pode se enquadrar na superpreferência de precatório alimentar, mas essa prioridade não é transferida ao comprador. Por isso, orientamos ponderar a situação pessoal do titular e o efeito de abrir mão dessa posição antes de vender.
A decisão também depende do uso previsto para o dinheiro e da disposição para esperar. Se o credor não precisa antecipar recursos, manter o precatório preserva o direito ao pagamento futuro, sujeito à programação da União. Se considerar a venda, deve compreender o deságio e as condições jurídicas antes de assinar. Nossa análise compara essas opções sem tratar a antecipação como vantagem automática.
Quais erros devem ser evitados ao vender um precatório federal?
Uma proposta pode parecer simples e ainda deixar questões importantes sem resposta. Antes de assinar, confirme se o documento identifica o crédito e o comprador, informa o valor líquido e a forma de pagamento e explica as consequências da cessão. Se a negociação envolver um empréstimo, verifique também se existe obrigação de devolver o dinheiro.
Não aceite expressões vagas como “valor aproximado” ou “pagamento após a liberação” sem explicação no contrato. As cláusulas devem esclarecer o que acontece se o pagamento atrasar ou se o registro da cessão não for concluído. Por exemplo, o contrato precisa indicar se a transferência é total ou parcial.
Outro erro é assinar sem revisar todas as páginas e os anexos. Confira se a versão final corresponde à proposta e se não há campos em branco, obrigações adicionais ou autorização ampla para terceiros. Um advogado pode explicar as cláusulas sobre desistência, representação e responsabilidade antes da assinatura.
Evite também entregar documentos pessoais ou dados bancários sem entender a finalidade. Uma cópia do processo pode ser necessária para a avaliação, mas o envio deve ocorrer por um canal seguro e estar relacionado à negociação. Guarde mensagens, propostas e comprovantes para registrar o que foi oferecido.
Desconfie de pedidos de pagamento antecipado apresentados como condição para liberar o precatório ou concluir a venda. Golpistas também podem se identificar como funcionários do tribunal e usar informações públicas do processo para parecer legítimos. Não transfira valores apenas porque alguém conhece seu nome, o número do processo ou detalhes do crédito.
Antes de avançar, organize as verificações em uma sequência simples:
- Compare a proposta com o contrato e seus anexos.
- Confirme a identidade de quem assina pela empresa compradora.
- Leia as condições de pagamento e as consequências de atraso.
- Interrompa a negociação se houver cobrança antecipada sem justificativa documental clara.
- Peça análise jurídica do contrato antes de autorizar a cessão.
Evite decidir apenas com base na promessa de rapidez ou no percentual anunciado. Se a oferta omitir descontos, pode não ficar claro quanto você receberá. Peça que as condições sejam registradas por escrito, com a identificação do crédito e a discriminação dos abatimentos aplicáveis.
Por fim, não compartilhe senhas, códigos de acesso ou assinaturas eletrônicas com supostos representantes. O tribunal não é comprador nem intermediário da negociação. Se receber um contato suspeito, guarde as mensagens e confirme a informação pelos canais oficiais, sem usar números ou links enviados pelo próprio interlocutor.
A decisão de antecipar um crédito também deve considerar o que você precisa preservar para os próximos passos. Antes de assinar, reserve tempo para entender as obrigações assumidas e guardar os documentos da negociação. Uma escolha consciente começa quando as condições fazem sentido para sua realidade, não apenas para a urgência do momento.
Ao avaliar compradores de precatórios federais seguros, priorize a transparência, a coerência do contrato e a clareza sobre quem receberá o crédito. Se ainda houver dúvidas sobre a operação, a orientação jurídica pode ajudar você a decidir com mais segurança. Cada situação depende dos documentos e das circunstâncias do credor.
Artigo elaborado pela equipe do escritório Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista, sob a responsabilidade do Dr. Zulmar de Oliveira Pimentel, OAB/RJ 122.895.
Este conteúdo é informativo e não substitui a orientação de um advogado sobre o seu caso concreto.
Se você tem dúvidas sobre a venda ou antecipação do seu precatório, o escritório Zulmar Pimentel Advogado Previdenciário INSS e Trabalhista pode analisar o seu caso com atenção e explicar os caminhos possíveis. Atendemos presencialmente em Itaperuna/RJ e online em todo o Brasil. Fale com nossa equipe pelo WhatsApp (22) 3822-8313.
Perguntas frequentes sobre a venda de precatórios federais
Qual a melhor empresa para vender precatório e qual banco compra o título?
Não existe uma única empresa ou banco que seja a melhor opção para todos os credores. A compra pode envolver empresas especializadas, fundos ou securitizadoras, e as condições variam conforme o crédito. Compare a identidade de quem assinará, a proposta e as obrigações contratuais. O escritório Zulmar Pimentel Sociedade de Advogados oferece intermediação e suporte para a venda de precatórios federais ou do INSS.
Por que antecipar?
Antecipar pode fazer sentido quando você precisa de recursos antes do pagamento previsto pelo cronograma público. A cessão transfere ao comprador o crédito negociado em troca de um valor menor que o montante esperado. Antes de decidir, considere se a necessidade de receber agora justifica abrir mão de parte do crédito e de eventuais prioridades ligadas à sua condição de credor.
Vale a pena vender o precatório federal ou esperar?
A decisão depende da sua necessidade de recursos, das condições oferecidas e da expectativa de espera. Vender permite antecipar o recebimento, mas reduz o valor que você receberá em relação ao crédito negociado. Esperar preserva o direito ao pagamento futuro, sujeito à programação e à ordem aplicável. Compare esses efeitos com seu orçamento e suas prioridades antes de escolher.
A cessão de crédito é crime?
Não. A cessão de crédito é permitida, e o artigo 100, § 13, da Constituição Federal prevê a transferência de precatórios a terceiros. A operação precisa ser documentada e comunicada para produzir efeitos perante o tribunal e o ente devedor. Uma venda legítima não deve ser confundida com fraude; falsidade de documentos ou uso indevido de dados são situações diferentes.
A cessão precisa ser homologada pelo tribunal?
Na Justiça Federal, o juiz da execução analisa e defere o registro da cessão, conforme a Resolução CJF 983/2026, art. 21, § 1º. A Constituição Federal também prevê a comunicação ao tribunal e ao ente devedor. O procedimento concreto depende das regras do tribunal responsável, por isso o contrato e os documentos precisam corresponder ao crédito negociado.
As empresas que compram precatórios cobram alguma taxa do credor?
Não há uma taxa única aplicável a todas as negociações. A proposta deve informar se existe cobrança separada, desconto ou outra obrigação, além de apresentar o valor líquido destinado a você. Leia também quem paga eventuais despesas de formalização. Tenha cautela com pedidos de pagamento antecipado para liberar o precatório, especialmente quando feitos por alguém que se apresenta como representante do tribunal.
Como funciona a cessão com uma empresa compradora, do envio dos documentos à formalização?
A empresa analisa os documentos do credor e do processo para identificar o crédito e avaliar a operação. Em seguida, apresenta as condições da proposta e o contrato para análise antes da assinatura. Depois de formalizada a cessão, o pedido de registro é encaminhado ao tribunal competente e a transferência é comunicada ao ente devedor. O fluxo pode variar conforme as exigências do tribunal e a situação do processo.
Como saber se tenho precatório federal a receber?
Verifique se uma ação judicial contra a União, uma autarquia ou fundação federal gerou uma requisição de pagamento em seu nome. O andamento do processo e os registros do tribunal responsável ajudam a identificar se existe precatório ou outra forma de pagamento. Se você não tiver os dados do processo, documentos judiciais antigos ou informações do advogado que acompanhou a ação podem ajudar a localizar o crédito.
[…] de assinar, confirme quem é o comprador e como a proposta será executada. Um profissional pode verificar compradores de precatórios federais seguros, conferindo o CNPJ, o histórico empresarial, reclamações e a identificação de quem representa […]